Rendimento netto, costi nascosti, rivalutazione, asset allocation ed ETF immobiliari: un metodo per capire quando un appartamento è ancora un buon investimento e quando invece può avere senso venderlo
La vera domanda non è se il mattone sia meglio della Borsa. È se convenga continuare a possedere quello specifico immobile al valore che il mercato gli attribuisce oggi.
◆ Quanto vale oggi il capitale immobilizzato?
Immaginiamo di avere acquistato molti anni fa un appartamento per 100.000 euro. Oggi quell’immobile vale 200.000 euro e produce 8.000 euro di affitto annuo.
Potremmo essere tentati di pensare: 8.000 / 100.000 = 8% di rendimento. Ma quel numero racconta quanto è stato redditizio il nostro investimento rispetto al prezzo storico. Non ci dice cosa conviene fare oggi.
Oggi possiamo scegliere se continuare a possedere un bene che vale 200.000 euro oppure venderlo e utilizzare diversamente quel capitale. Il rendimento corrente diventa quindi: 8.000 / 200.000 = 4% lordo.
Ad agosto 2026, per esempio, il prezzo medio richiesto negli annunci era circa 2.520 €/m² a Saronno e 3.267 €/m² a Monza. Sono però medie di offerta: zona, metratura, piano, ascensore, box, classe energetica e stato dell’appartamento e del condominio possono modificare significativamente il valore effettivo.
● Due immobili possono raccontare storie opposte
I due casi seguenti sono scenari illustrativi ispirati ai mercati di Saronno e Monza. Servono a mostrare il metodo e non rappresentano l’immobile medio delle due città né specifici immobili oggetto di consulenza.
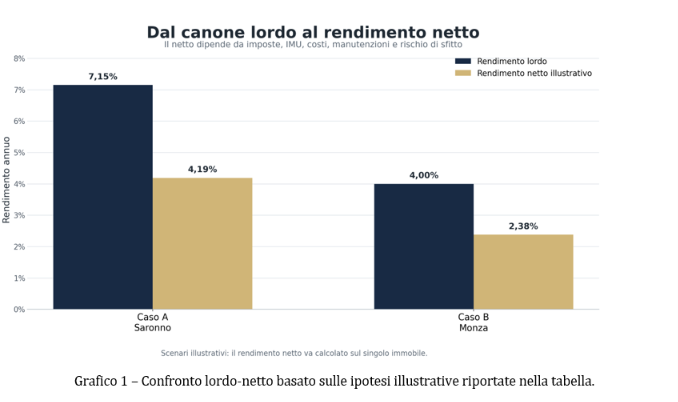
● CASO A – SARONNO. Consideriamo un bilocale di circa 60 m² dal valore indicativo di 130.000 euro, pari a circa 2.167 €/m², affittabile ipoteticamente a 775 euro al mese, circa 12,92 €/m². Il canone annuo sarebbe 9.300 euro e il rendimento lordo 7,15%.
● CASO B – MONZA. Consideriamo un appartamento di circa 95 m², di buon livello, dal valore indicativo di 345.000 euro, pari a circa 3.632 €/m², con un affitto ipotizzato di 1.150 euro al mese, circa 12,11 €/m². Il canone annuo sarebbe 13.800 euro e il rendimento lordo 4,00%.
Il Caso B di Monza genera più euro di affitto, ma richiede quasi tre volte il capitale. Un immobile più costoso o prestigioso non è necessariamente un investimento più redditizio. Proprio la distanza rispetto alle medie cittadine mostra perché ogni valutazione debba considerare zona, stato e caratteristiche specifiche.
| Caso studio | Valore | Affitto mensile | Affitto annuo | Rendimento lordo |
| Caso A Saronno | €130.000 | €775 | €9.300 | 7,15% |
| Caso B Monza | €345.000 | €1.150 | €13.800 | 4,00% |
■ Dal rendimento lordo al rendimento che rimane davvero
Il 7,15% del nostro esempio non è ciò che rimane al proprietario. Il rendimento netto deve considerare tassazione, IMU, spese condominiali non recuperabili, manutenzioni e riparazioni a carico del proprietario, assicurazione e gestione, oltre a un accantonamento prudenziale per sfitto, morosità e lavori straordinari.
Con un normale contratto abitativo a canone libero in cedolare secca, alla data di pubblicazione l’aliquota ordinaria è del 21% del canone contrattuale.
Il costo più sottovalutato è spesso quello che non arriva tutti gli anni. Per cinque anni potremmo non sostenere quasi nessuna spesa importante e poi dover affrontare serramenti, facciata, ascensore, tetto o centrale termica. Per questo è prudente ragionare anche su un accantonamento medio per manutenzioni future.
Applicando ipotesi puramente illustrative, il 7,15% lordo del Caso A scende al 4,19% netto e il 4,00% lordo del Caso B al 2,38%. I risultati non sono stime dei singoli immobili: servono a rendere trasparente il metodo di calcolo.
| Voce | Caso A Saronno | Caso B Monza |
| Canone annuo | €9.300 | €13.800 |
| Cedolare secca 21% | −€1.953 | −€2.898 |
| IMU ipotesi | −€600 | −€1.100 |
| Spese condominiali non recuperabili | −€300 | −€400 |
| Manutenzioni e riparazioni | −€500 | −€700 |
| Accantonamento per sfitto e morosità | −€300 | −€300 |
| Assicurazione e gestione | −€200 | −€200 |
| Reddito netto illustrativo | €5.447 | €8.202 |
| Rendimento netto | 4,19% | 2,38% |
Ipotesi illustrative. L’IMU dipende dalla rendita catastale; costi, tempi di sfitto e manutenzioni devono essere stimati sul singolo immobile.
▲ A quale rendimento inizierei a pensare alla vendita?
Non esiste una soglia scientifica valida per tutti. La griglia seguente serve ad avviare il confronto tra rendimento, qualità del bene, rischi e alternative disponibili. Non produce automaticamente una decisione di vendita o mantenimento.
Un rendimento netto inferiore al 2% può essere accettabile per un immobile di qualità, molto liquido e con buone prospettive. Un rendimento superiore al 5% può invece segnalare una zona meno liquida, maggiore rischio di sfitto o manutenzioni rilevanti. Più il rendimento si allontana dalla media, più è importante comprenderne le cause e verificarne la sostenibilità.
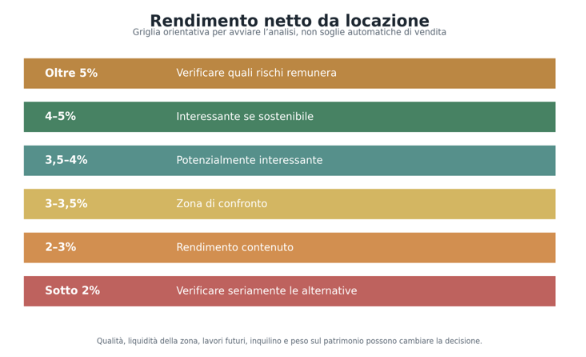
Grafico 2 – Griglia orientativa per interpretare il rendimento netto, non soglie universali.
● Anche la rivalutazione fa parte del rendimento
Il proprietario non guadagna soltanto dall’affitto. Nel lungo periodo può beneficiare anche dell’aumento del valore dell’immobile.
Negli ultimi cinque anni i prezzi medi richiesti negli annunci hanno attraversato una fase molto positiva: circa +37,1% a Saronno e +38,1% a Monza tra luglio 2021 e luglio 2026. Questi dati descrivono l’offerta pubblicata sui portali, non la rivalutazione di un singolo appartamento né i prezzi effettivi di compravendita. Utilizzarli per prevedere i prossimi cinque anni sarebbe quindi pericoloso.
In una pianificazione preferisco quindi ragionare attraverso scenari prudenti: 0%, +1%, +1,5% o +2% annuo. Un immobile che produce il 4% netto e si rivaluta mediamente dell’1% avrebbe, semplificando, un rendimento totale nominale vicino al 5%. Uno che produce soltanto il 2% avrebbe bisogno di una rivalutazione molto maggiore per arrivare allo stesso risultato.
◆ Quanto può rendere un portafoglio diversificato?
Se vendo l’immobile e investo il capitale, posso ottenere di più? La risposta corretta non è “la Borsa rende il 7%”. E nemmeno “il mattone rende sempre”.
La storia finanziaria mostra che sia azioni sia immobili hanno generato rendimenti reali importanti nel lunghissimo periodo. Lo studio internazionale “The Rate of Return on Everything”, relativo a 16 economie avanzate dal 1870 al 2015, ha rilevato rendimenti reali totali dell’immobiliare residenziale aggregato vicini in media al 7% annuo, comparabili all’azionario. Ma un mercato nazionale composto da migliaia di immobili non è un singolo appartamento e quel rendimento storico non è direttamente replicabile dal proprietario di un solo bene.
Allo stesso modo non esiste un rendimento futuro certo per un portafoglio finanziario. Le proiezioni decennali del Vanguard Capital Markets Model aggiornate al 30 giugno 2026 stimavano il 4,2–6,2% annuo per l’azionario statunitense e il 4,5–6,5% per i mercati sviluppati esclusi gli Stati Uniti. Sono stime nominali e probabilistiche, espresse in dollari e prima di inflazione, tassazione e costi. Riguardano singole asset class, non il rendimento di un portafoglio completo.
Il confronto corretto è quindi tra il rendimento totale atteso dell’immobile e il rendimento netto atteso di un portafoglio coerente con rischio, orizzonte e obiettivi dell’investitore, includendo in entrambi i casi costi, imposte, liquidità e possibili perdite.
■ E se sostituissimo la casa con un ETF immobiliare?
Esiste anche una terza possibilità: vendere l’appartamento e mantenere una quota immobiliare attraverso società immobiliari quotate e REIT.
Un ETF globale di questo tipo può investire in centinaia di società e in segmenti differenti: residenziale, logistica, uffici, data center, healthcare, retail e altre categorie. I vantaggi sono diversificazione, liquidità e semplicità di gestione.
Ma il real estate quotato può essere molto volatile. Nel 2022 la classe in dollari dell’iShares Developed Markets Property Yield UCITS ETF perse il 24,3%, mentre il relativo benchmark cedette il 24,2%. L’immobile fisico non mostra ogni giorno il proprio valore sul telefono: questo può farlo apparire più stabile di quanto sia economicamente, senza eliminarne il rischio.
L’ETF immobiliare è più liquido e diversificato. L’immobile diretto può però produrre un cash flow particolarmente interessante. Nessuno dei due è automaticamente superiore.
▲ Vendere a 200.000 euro non significa investire 200.000 euro
Supponiamo che l’immobile valga 200.000 euro. Dopo commissioni d’agenzia, documentazione, eventuali interventi, debito residuo ed eventuali imposte dovute, immaginiamo di ottenere realmente 192.000 euro. Questo è il capitale realmente disponibile per l’alternativa finanziaria.
Se l’appartamento produce 7.500 euro netti l’anno, il rendimento sul valore di mercato è 3,75%. Ma decidendo di non vendere stiamo in realtà rinunciando a investire 192.000 euro: 7.500 / 192.000 = 3,91%.
Per chi possiede già un immobile questo è un modo particolarmente utile di guardare il costo opportunità. Anche i costi di uscita fanno parte della decisione.
● Lo stesso immobile può essere giusto per me e sbagliato per te
Consideriamo due investitori proprietari dello stesso appartamento da 200.000 euro.
L’Investitore A possiede inoltre 100.000 euro di patrimonio finanziario: circa il 67% del patrimonio investibile è concentrato in un solo immobile.
L’Investitore B possiede invece 800.000 euro di attività finanziarie: l’immobile pesa soltanto circa il 20%.
Stesso appartamento. Stesso inquilino. Stesso rendimento. Ma la decisione può essere completamente diversa.
Nel primo caso abbiamo una forte concentrazione in un’unica città, un singolo bene e un singolo inquilino. Nel secondo l’immobile può ridurre la dipendenza dai soli mercati finanziari quotati, ma mantiene un rischio specifico legato al bene, alla zona, alla liquidità e all’inquilino. È qui che smettiamo di parlare soltanto di case da affittare e iniziamo a ragionare sull’asset allocation patrimoniale complessiva.
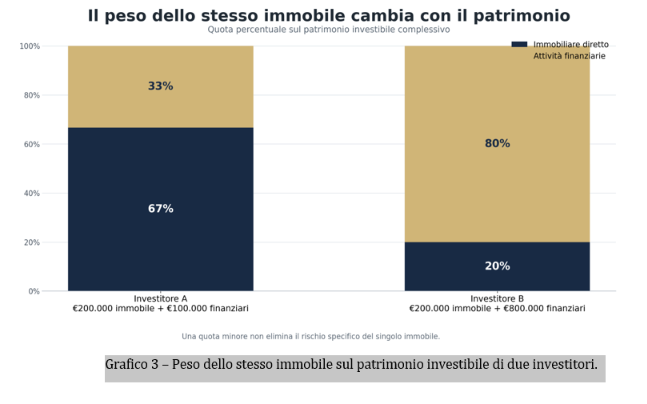
Grafico 3 – Peso dello stesso immobile sul patrimonio investibile di due investitori.
◆ Il metodo che utilizzerei prima di vendere
Prima di decidere se mantenere o vendere un immobile a reddito, proverei a rispondere a sette domande:
1. Quanto vale realmente oggi?
2. Quanto rende dopo imposte, IMU, costi, manutenzioni e sfitto?
3. Quali lavori potrebbero arrivare?
4. Quanto capitale libererei dopo costi, debiti ed eventuali imposte?
5. Quale rivalutazione sto implicitamente ipotizzando?
6. Qual è l’alternativa concreta e quale rendimento netto posso ragionevolmente attendermi?
7. Quanto pesa l’immobile sul patrimonio complessivo?
Questa ultima domanda può essere la più importante di tutte.
◆ Torniamo ai due casi
● Caso A Saronno
Il Caso A parte da un rendimento lordo del 7,15%. Con le ipotesi utilizzate nell’esempio scende al 4,19% netto. Se l’immobile non avesse lavori rilevanti davanti, la domanda non sarebbe semplicemente “quanto incasso?”, ma se quel rendimento sia sostenibile e coerente con il peso del bene sul patrimonio.
● Caso B Monza
Il Caso B parte invece da un rendimento lordo del 4,00% e, con le ipotesi illustrative, scende al 2,38% netto. A quel livello diventa importante confrontare il capitale realmente liberabile con un portafoglio coerente con il proprio rischio. Qualità dell’immobile e prospettive della zona possono sostenere la scelta di mantenerlo; una forte concentrazione patrimoniale rende invece più rilevante l’ipotesi di vendere e diversificare.
| ◆ LA FRASE DA RICORDARE Non bisogna chiedersi se conviene investire nell’immobiliare. Bisogna chiedersi se conviene continuare a possedere quello specifico immobile al valore che il mercato gli attribuisce oggi. Valore attuale, rendimento netto, spese future, capitale liberabile, alternative e asset allocation: sono questi i numeri che trasformano una semplice proprietà immobiliare in una vera decisione patrimoniale. |
◆ Vuoi capire se il tuo patrimonio è davvero ben organizzato?
Avere immobili, liquidità e investimenti finanziari non significa necessariamente avere un patrimonio diversificato. Il punto è capire se questi elementi lavorano insieme in modo coerente con i propri obiettivi.
Nella mia attività di consulente finanziario indipendente analizzo il patrimonio nel suo complesso per individuare concentrazioni, costi, rischi e inefficienze, senza ricevere commissioni dalle società prodotto.
Articolo a cura di Francesco Ceriani, Consulente Finanziario Indipendente con studio a Rovello Porro, attivo tra Como, Varese, Milano e Monza Brianza. Aiuto le persone a far crescere i loro risparmi senza sprechi e senza conflitti di interesse
● Fonti tecniche principali
- Immobiliare.it – Quotazioni immobiliari nel comune di Saronno, dati agosto 2026, consultati settembre 2026.
- Immobiliare.it – Quotazioni immobiliari nel comune di Monza, dati agosto 2026, consultati settembre 2026.
- Jordà, Knoll, Kuvshinov, Schularick e Taylor – The Rate of Return on Everything, 1870–2015, Quarterly Journal of Economics.
- Vanguard – Capital Markets Model forecasts, 22 luglio 2026, simulazioni al 30 giugno 2026.
- iShares – Developed Markets Property Yield UCITS ETF, rendimento del fondo e del benchmark.
- Agenzia delle Entrate – Cedolare secca sulle locazioni abitative.
▲ Avvertenze
Il presente articolo ha finalità esclusivamente informative ed educative e non costituisce consulenza finanziaria, fiscale o immobiliare personalizzata. Gli scenari ispirati a Saronno e Monza sono esempi costruiti sulla base di quotazioni e offerte disponibili nell’estate 2026 e non rappresentano immobili specifici né le medie delle due città. I prezzi dei portali sono prezzi richiesti e possono differire da quelli effettivamente conclusi. Le ipotesi di costo e le fasce di rendimento sono strumenti illustrativi, non soglie universali di acquisto, mantenimento o vendita. I rendimenti passati e le proiezioni, immobiliari o finanziarie, non garantiscono risultati futuri.