L’intelligenza artificiale non deve sostituire il consulente per cambiare il settore. Può rendere più semplice capire costi, incentivi e modelli di servizio — e quindi rendere più visibili anche forme di consulenza che molti risparmiatori conoscono ancora poco
🧭 Quando capire costa meno
Immaginiamo una scena ormai sempre più plausibile.
Un investitore riceve il rendiconto del proprio portafoglio. Ci sono fondi, obbligazioni, una polizza, costi espressi in percentuale e in euro, termini tecnici e pagine che non ha mai letto fino in fondo.
Non chiede all’intelligenza artificiale: “Cosa devo comprare?”.
Le chiede qualcosa di molto più semplice:
“Mi spieghi cosa sto pagando?”
Poi arriva una seconda domanda:
“Come viene remunerato il servizio di consulenza che utilizzo?”
E magari una terza:
“Qual è la differenza tra un consulente che opera per conto di un intermediario e un consulente finanziario indipendente?”
Fino a pochi anni fa, per arrivare a queste domande servivano già una certa cultura finanziaria, tempo oppure l’aiuto di qualcuno.
Oggi il costo di accesso all’informazione sta diminuendo rapidamente.
Ed è qui che nasce una domanda meno ovvia di “l’AI sostituirà il consulente finanziario?”:
se diventa più facile capire come funziona la consulenza, potrebbe diventare più facile anche scoprire la consulenza finanziaria indipendente?
🔄 Una domanda diversa dal precedente articolo sull’AI
In un precedente approfondimento, “AI e consulenza finanziaria: perché il patrimonio non è una ‘taglia unica’”, ho analizzato un problema differente: il rischio di confondere una risposta apparentemente personalizzata con una vera consulenza patrimoniale.
Qui il punto non è stabilire se una macchina possa sostituire il giudizio professionale.
Il punto è capire se l’AI possa modificare il mercato della consulenza: il modo in cui gli investitori si informano, confrontano i servizi, comprendono i costi e scoprono modelli professionali che fino a pochi anni fa erano molto meno visibili.
È una distinzione importante.
Una tecnologia può cambiare un settore anche senza sostituire chi ci lavora.
📈 La consulenza finanziaria indipendente sta crescendo
La prima fotografia utile arriva dall’Organismo di vigilanza e tenuta dell’Albo unico dei Consulenti Finanziari, l’OCF.
A fine 2023 risultavano iscritti 644 consulenti finanziari autonomi e 76 società di consulenza finanziaria (SCF).
A fine 2024 erano diventati 741 e 89.
A fine 2025, 851 consulenti autonomi e 103 SCF.
A giugno 2026 i numeri erano saliti rispettivamente a 895 e 109.
Considerando insieme le due forme attraverso cui viene prestata la consulenza indipendente, si passa quindi da 720 iscritti complessivi a fine 2023 a 1.004 a giugno 2026.
Un incremento vicino al 40%.
Questo non significa che la consulenza indipendente sia diventata improvvisamente dominante: numericamente resta molto più piccola rispetto ai modelli distributivi tradizionali.
Ma il superamento di quota mille è un segnale interessante.
Il modello sta diventando più presente, più riconoscibile e progressivamente più strutturato.
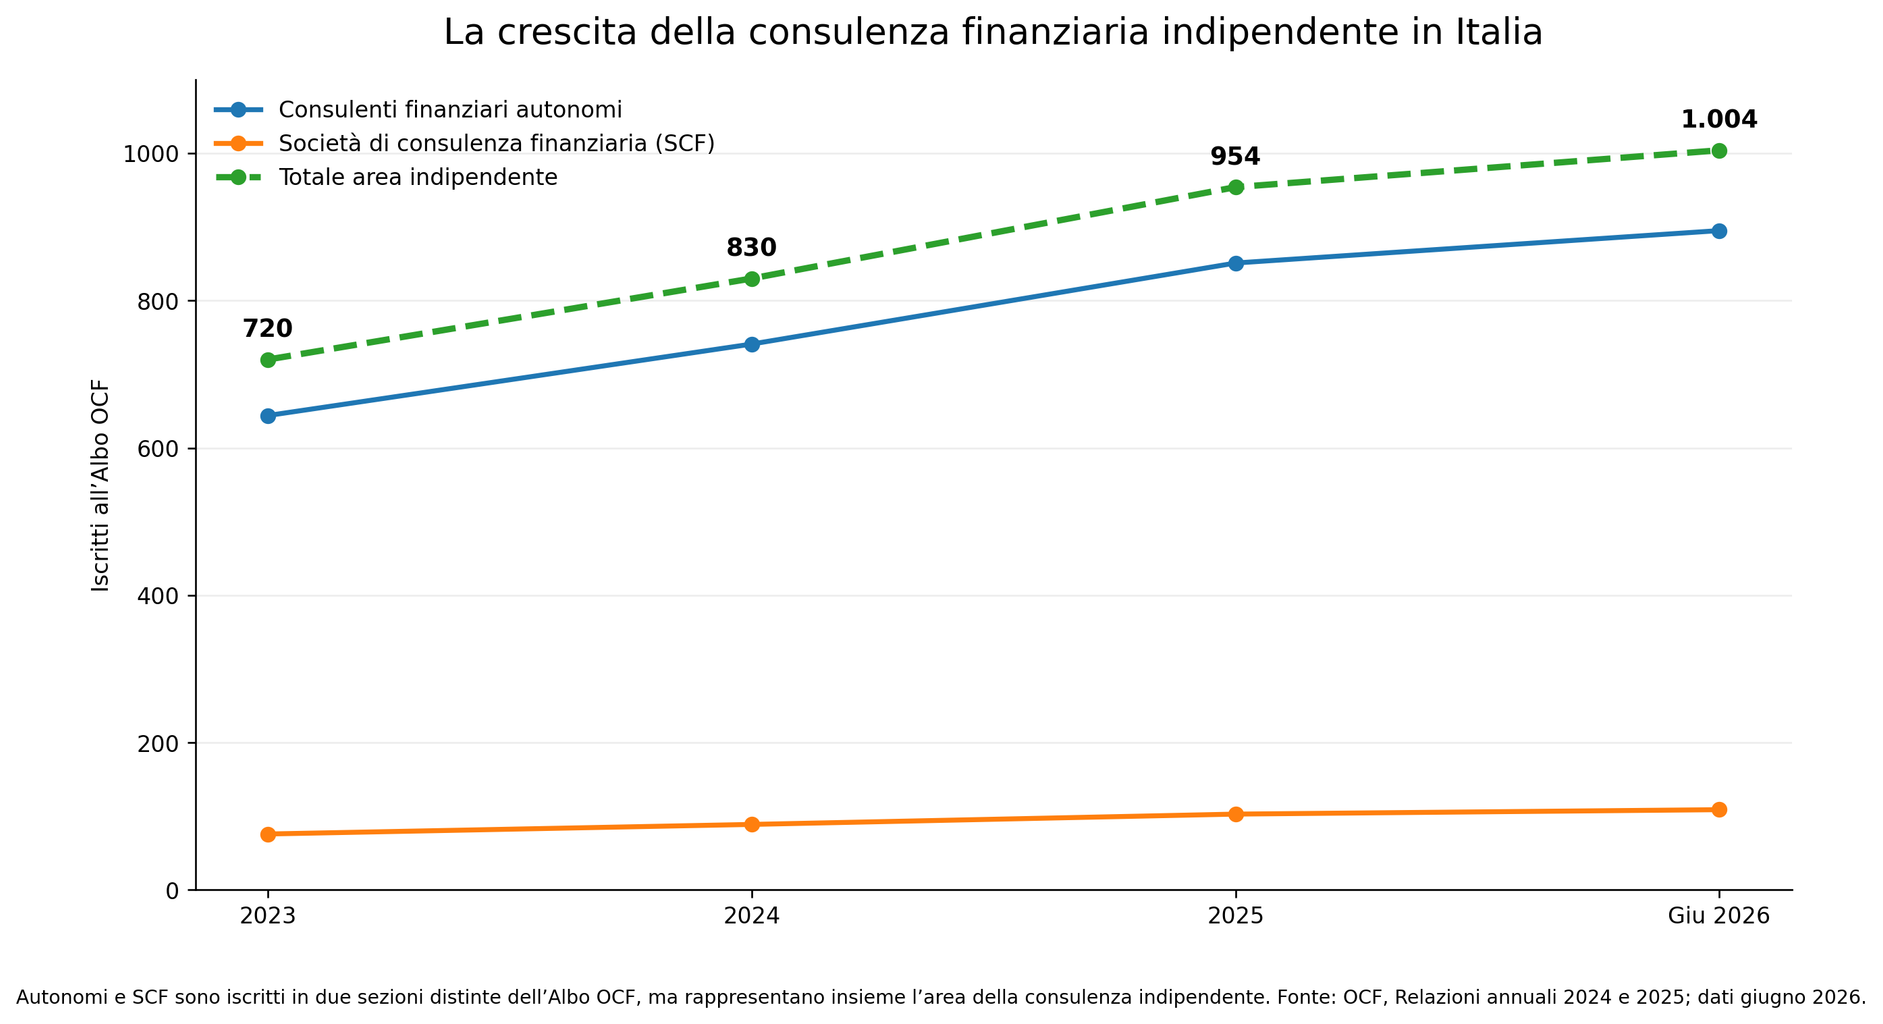
Grafico 1 — Crescita dei consulenti finanziari autonomi e delle SCF. Le due categorie sono iscritte in sezioni distinte dell’Albo, ma rappresentano insieme l’area della consulenza indipendente.
🗂️ Ma come è organizzato davvero l’Albo OCF?
Qui vale la pena fare una precisazione, perché le definizioni possono creare confusione.
L’Albo unico OCF è articolato formalmente in tre sezioni distinte:
1. consulenti finanziari abilitati all’offerta fuori sede;
2. consulenti finanziari autonomi;
3. società di consulenza finanziaria (SCF).
I consulenti abilitati all’offerta fuori sede operano per conto di un intermediario autorizzato, come una banca, una SIM o un altro soggetto abilitato.
I consulenti finanziari autonomi sono invece professionisti persone fisiche che prestano consulenza in materia di investimenti secondo il modello indipendente.
Le SCF svolgono la stessa attività in forma societaria.
Autonomi e SCF sono quindi due sezioni separate dell’Albo, ma appartengono entrambi al mondo della consulenza finanziaria indipendente.
Quando in questo articolo parlo di “area indipendente”, mi riferisco proprio a queste due categorie considerate insieme.
Questa distinzione non è soltanto burocratica.
Aiuta a capire che dietro la parola “consulente finanziario” possono esserci modelli professionali e di remunerazione molto diversi.
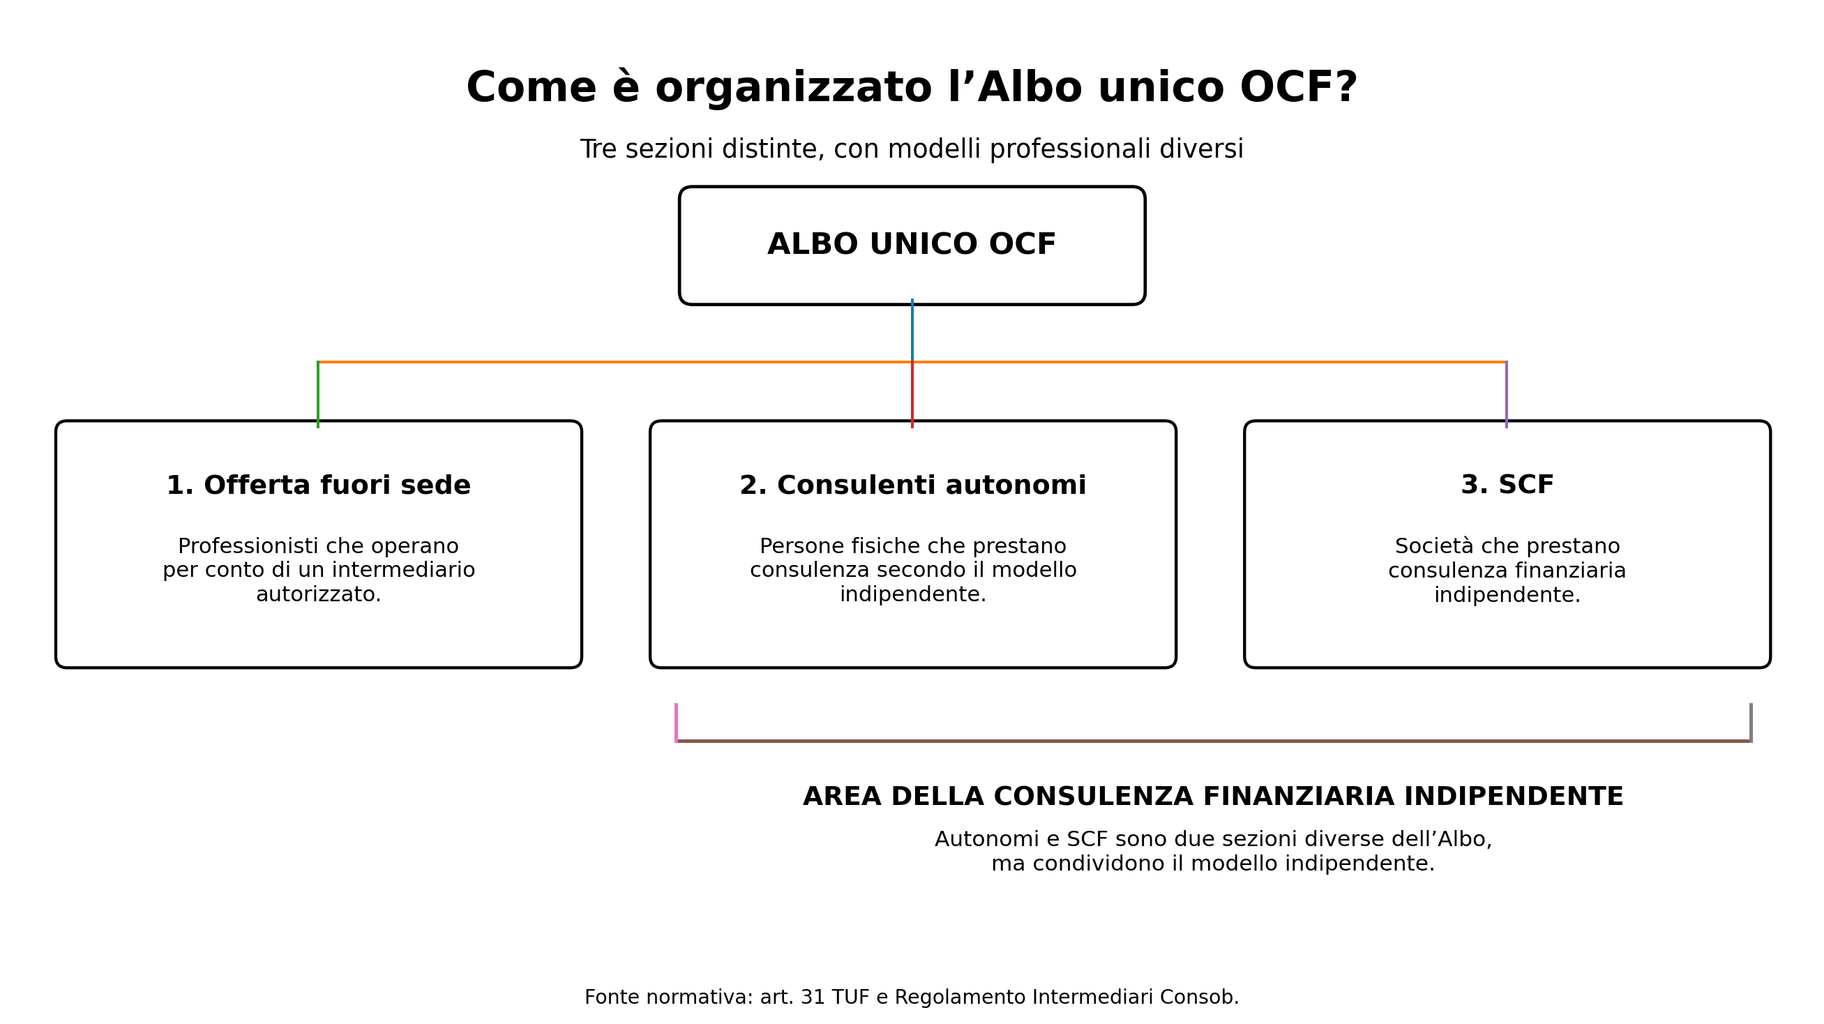
Infografica — Le tre sezioni dell’Albo unico OCF.
💡 Il primo ostacolo? Sapere che esiste un modello diverso
Quando una professione è ancora poco diffusa, il primo problema non è convincere qualcuno a sceglierla.
Prima bisogna far sapere che esiste.
Molti risparmiatori conoscono bene la figura del consulente bancario o del consulente collegato a una rete.
Molti meno sanno distinguere con precisione tra consulenza finanziaria indipendente, distribuzione di prodotti, gestione patrimoniale e collocamento.
E soprattutto non sempre conoscono come ciascun servizio viene remunerato.
Qui l’intelligenza artificiale può avere un effetto interessante.
Non perché debba dire all’investitore quale modello scegliere.
Ma perché può abbassare il costo di comprensione.
Domande come queste possono essere poste oggi in pochi secondi:
- Che cosa sono le retrocessioni?
- Qual è la differenza tra parcella e commissioni sui prodotti?
- Quanto costa realmente un fondo?
- Chi remunera il consulente che mi segue?
- Che cosa significa “fee-only”?
- Un consulente indipendente riceve incentivi dai prodotti che consiglia?
Il risparmiatore non deve conoscere in anticipo il lessico corretto.
Può arrivarci progressivamente.
E quando il costo di capire scende, aumenta anche la possibilità di confrontare.
🔎 Che cosa significa davvero “indipendente”?
Il termine “indipendente” rischia di essere percepito come uno slogan, se non viene spiegato.
Nel modello di consulenza indipendente il professionista viene remunerato dal cliente per il servizio di consulenza e deve rispettare specifici requisiti di indipendenza previsti dalla normativa.
Non significa che un consulente indipendente sia automaticamente più bravo di qualsiasi altro professionista.
Non significa neppure che possa eliminare il rischio dei mercati o garantire risultati.
Significa però che il modello di remunerazione e la struttura degli incentivi sono differenti.
Ed è proprio questo il punto che un investitore dovrebbe essere in grado di comprendere prima di scegliere.
L’AI può aiutare a spiegare concetti come costi dei prodotti, incentivi, retrocessioni e remunerazione.
Ma la domanda finale resta umana:
quale modello di consulenza preferisco per gestire il mio patrimonio?
🤖 I clienti più patrimonializzati si aspettano già più tecnologia
Il secondo dato interessante arriva dall’EY Global Wealth Research 2025.
In Italia, il 47% dei clienti wealth intervistati si aspetta che il proprio provider integri l’intelligenza artificiale nei servizi offerti.
Tra chi possiede un patrimonio superiore a un milione di euro, la percentuale sale al 75%.
È un dato particolarmente significativo.
La tecnologia, almeno per una parte importante della clientela patrimonializzata, non sembra essere percepita semplicemente come un’alternativa alla relazione professionale.
Sta diventando una componente attesa del servizio.
Allo stesso tempo, EY rileva anche forti preoccupazioni per l’uso improprio dei dati, la privacy e la possibile perdita del “tocco umano”.
Il messaggio che emerge è quindi più sofisticato di “i clienti vogliono l’AI”.
I clienti sembrano volere servizi migliori grazie alla tecnologia, senza rinunciare alla responsabilità e alla relazione.
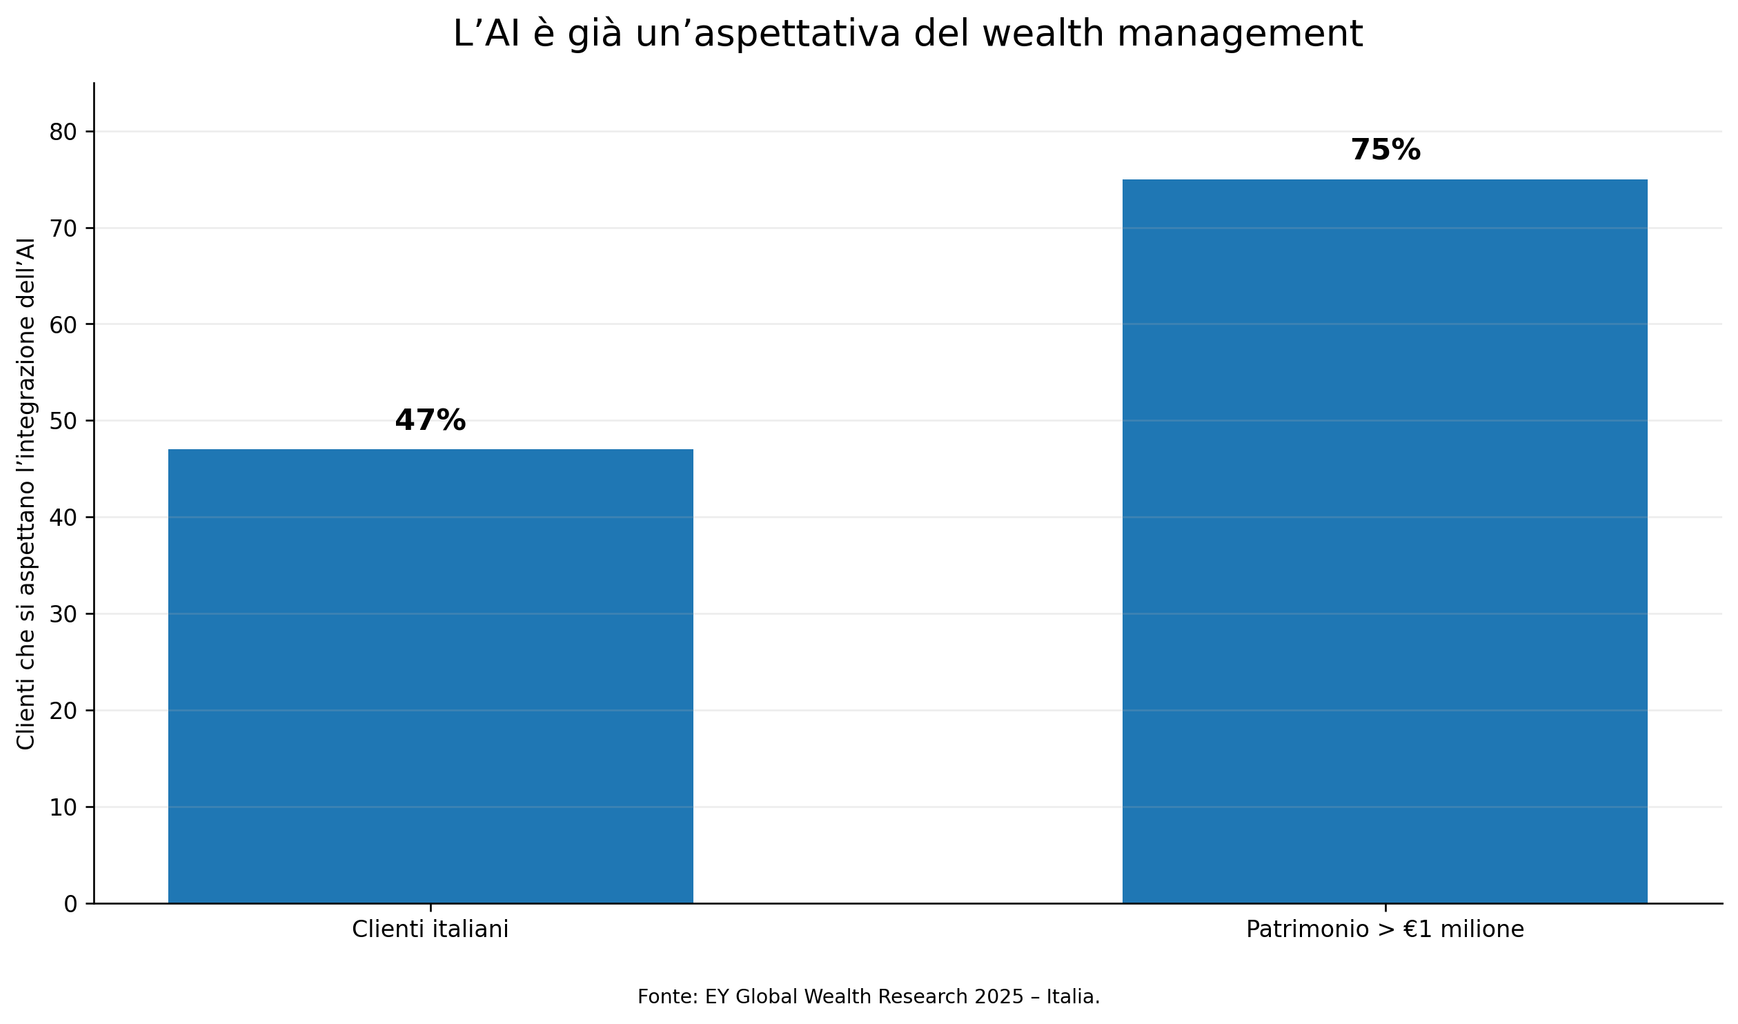
Grafico 2 — Quota di clienti italiani che si aspetta l’integrazione dell’AI nel wealth management.
🧠 L’effetto più interessante potrebbe essere sul comportamento del cliente
Qui, secondo me, c’è il passaggio più importante.
L’AI non deve convincere qualcuno a diventare cliente di un consulente indipendente.
È sufficiente che renda più facile fare domande.
Un investitore che prima guardava soltanto il rendimento del proprio portafoglio può iniziare a chiedersi anche:
Quanto pago?
Perché possiedo proprio questi strumenti?
Esistono incentivi economici nella loro distribuzione?
Chi remunera il professionista che mi segue?
Ci sono modelli alternativi?
Questo non significa che sceglierà necessariamente la consulenza indipendente.
Ma significa che la sua decisione può partire da un livello di consapevolezza diverso.
Forse l’effetto più importante dell’intelligenza artificiale sulla consulenza finanziaria non sarà dare agli investitori tutte le risposte.
Sarà permettere loro di fare domande che prima non sapevano nemmeno di dover fare.
📌 L’ipotesi da ricordare
L’intelligenza artificiale potrebbe non diventare il concorrente della consulenza indipendente. Potrebbe diventare uno dei motivi per cui più investitori inizieranno a scoprirla.
Non perché l’AI “preferisca” un modello professionale.
E neppure perché sia in grado di sostituire una valutazione personalizzata.
Ma perché può rendere più semplice capire le differenze.
E quando le differenze diventano più visibili, il confronto diventa più facile.
⚠️ Informazione più accessibile non significa informazione infallibile
Naturalmente esiste anche il rovescio della medaglia.
Gli strumenti di intelligenza artificiale possono sbagliare, fraintendere documenti, utilizzare dati incompleti o produrre spiegazioni apparentemente convincenti ma imprecise.
Gli strumenti pubblici di AI, inoltre, non hanno necessariamente gli stessi obblighi di un soggetto autorizzato a prestare consulenza e occorre prestare attenzione ai dati personali e finanziari che si condividono.
Per questo l’AI dovrebbe essere considerata prima di tutto uno strumento per comprendere, organizzare e approfondire.
Non una scorciatoia per delegare decisioni patrimoniali complesse a un sistema automatico.
Il fatto che l’informazione diventi più accessibile aumenta le possibilità dell’investitore.
Non elimina la necessità di verificarla.
🎯 Quando capire costa meno, scegliere può diventare più consapevole
La consulenza finanziaria indipendente in Italia resta un mercato giovane.
I numeri OCF mostrano una crescita evidente, ma la distanza rispetto ai modelli tradizionali rimane ampia.
L’intelligenza artificiale non cambierà questa situazione da un giorno all’altro.
E i dati presentati in questo articolo non dimostrano un rapporto causale tra diffusione dell’AI e crescita della consulenza indipendente.
Descrivono però due tendenze che possono incontrarsi.
Da una parte, aumenta il numero dei professionisti e delle società che operano secondo il modello indipendente.
Dall’altra, per l’investitore diventa sempre più semplice accedere a informazioni che prima richiedevano tempo, competenze e familiarità con il linguaggio finanziario.
Se capire costi, incentivi e modelli di remunerazione diventa più facile, più persone possono iniziare a confrontare non soltanto gli strumenti finanziari, ma anche il modo in cui ricevono consulenza.
Ed è forse questo il punto più interessante.
Il futuro della consulenza indipendente potrebbe non dipendere soltanto dal numero di nuovi professionisti iscritti all’Albo.
Potrebbe dipendere anche dal numero di investitori che, per la prima volta, capiranno davvero che esiste un modo diverso di ricevere consulenza.
In un mercato in cui capire costa meno, l’indipendenza diventa più facile da vedere.
🤝 Sai davvero come viene remunerato il servizio di consulenza che utilizzi?
Molti investitori conoscono il rendimento dei propri strumenti, ma non sempre conoscono con la stessa precisione il costo complessivo del portafoglio, gli incentivi economici presenti nella distribuzione e le differenze tra i diversi modelli di consulenza.
Se vuoi capire come è strutturato il tuo portafoglio, quanto stai pagando, quali rischi stai assumendo e se gli strumenti che possiedi sono coerenti con i tuoi obiettivi, puoi richiedere un incontro conoscitivo.
📚 Fonti consultate
- OCF — Relazione annuale 2024: 644 consulenti finanziari autonomi e 76 SCF a fine 2023; 741 consulenti autonomi e 89 SCF a fine 2024.
- OCF — Relazione annuale 2025 e dati Albo giugno 2026: 851 consulenti finanziari autonomi e 103 SCF a fine 2025; 895 consulenti autonomi e 109 SCF a giugno 2026.
- Consob — Testo Unico della Finanza, art. 31, e Regolamento Intermediari, art. 146: l’Albo unico dei consulenti finanziari è articolato in tre distinte sezioni.
- Consob — Educazione finanziaria, sezione “Gli operatori finanziari”: caratteristiche dei consulenti abilitati all’offerta fuori sede, dei consulenti autonomi e delle SCF.
- EY — Global Wealth Research 2025, Italia: 47% dei clienti italiani si aspetta l’integrazione dell’AI nel wealth management; 75% tra i patrimoni superiori a €1 milione.
- ESMA — Warning on the use of Artificial Intelligence for investing, 25 marzo 2025.
.
💼 Articolo a cura di Francesco Ceriani, Consulente Finanziario Indipendente con studio a Rovello Porro (area Saronno), attivo tra Como, Varese, Milano e Monza Brianza. Aiuto le persone a far crescere i loro risparmi senza sprechi e senza conflitti di interesse