Scadenze programmate, reinvestimento ed efficienza fiscale: un metodo per gestire il reddito fisso senza cercare di prevedere il mercato.
🌍 Il problema: inflazione e rendimenti più elevati
Il conflitto in Medio Oriente e le tensioni nello Stretto di Hormuz hanno riportato l’inflazione al centro dell’attenzione. L’aumento dei prezzi dell’energia può trasmettersi ai costi di produzione, ai trasporti e ai prezzi al consumo. Per contenere il rischio che queste pressioni diventino persistenti, il 10 settembre 2026 la BCE ha aumentato i tassi ufficiali di 25 punti base, portando il tasso sui depositi al 2,50%. Le sue proiezioni indicano un’inflazione media del 3% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028.
Perché tutto questo riguarda anche chi investe in titoli di Stato? Lo abbiamo già visto in Perché le obbligazioni non sempre proteggono il portafoglio quando scendono le azioni. Qui facciamo un passo in avanti: dal problema passiamo al metodo per affrontarlo.
Quando i rendimenti richiesti dal mercato salgono, i prezzi delle obbligazioni già emesse scendono per adeguarsi alle nuove condizioni. La cedola contrattuale non cambia; cambia il prezzo al quale altri investitori sono disposti ad acquistare il titolo.
📊 Italia ed Europa: i grafici mostrano il cambiamento
Le curve TradingView che seguono confrontano tre momenti: oggi (blu), un mese fa (verde) e un anno fa (arancione). Sono particolarmente utili per chi ha acquistato obbligazioni dodici mesi fa: il confronto mostra quanto siano aumentati i rendimenti richiesti dal mercato sulle diverse scadenze.
TITOLI DI STATO ITALIANI
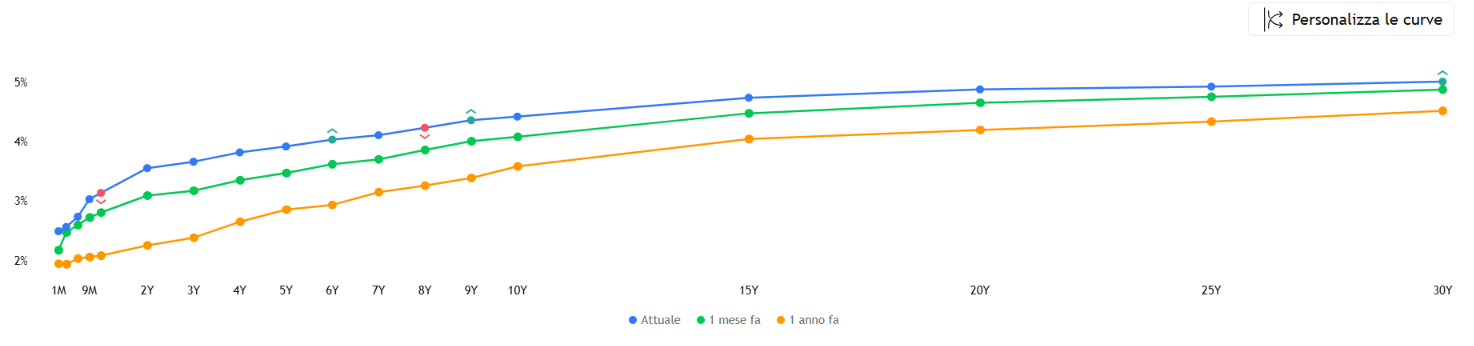
Fonte: schermata TradingView fornita il 23 settembre 2026. Le linee rappresentano i rendimenti per scadenza, non la performance di un singolo titolo.
RENDIMENTI GOVERNATIVI EUROPEI
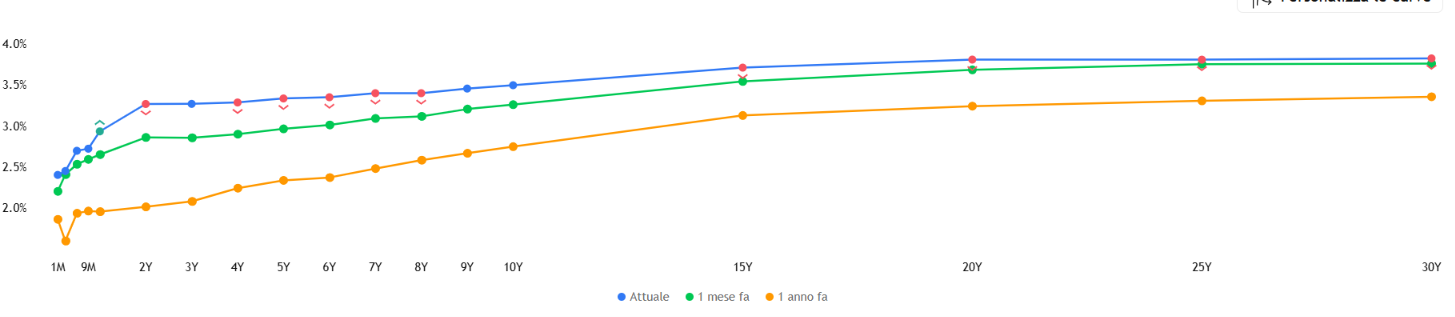
Fonte: schermata TradingView fornita il 23 settembre 2026; curva secondo la selezione della piattaforma, non necessariamente coincidente con quella ufficiale BCE.
La parte breve risente soprattutto delle decisioni delle banche centrali e delle aspettative sui tassi dei prossimi mesi. La parte lunga incorpora anche inflazione e crescita attese, indebitamento pubblico e il premio per il rischio di durata (term premium) richiesto dagli investitori per immobilizzare il capitale per molti anni. Aumenta inoltre la quantità di debito che il mercato deve assorbire: la BCE non reinveste più i rimborsi dei principali programmi d’acquisto, mentre le ingenti necessità di finanziamento legate agli investimenti nell’intelligenza artificiale stanno aumentando anche l’offerta di obbligazioni corporate. Questa maggiore concorrenza per il capitale può contribuire, indirettamente, a mantenere più elevati i rendimenti richiesti dal mercato.
Per un approfondimento sul ruolo delle aspettative di politica monetaria, rimando anche all’articolo La BCE alzerà davvero i tassi?. Il nuovo scenario non rende inutili le obbligazioni: richiede piuttosto di scegliere con attenzione scadenze, prezzi e struttura dei flussi.
🪜 Il metodo: scaletta da 1 a 6 anni e acquisti sotto la pari
Nella costruzione di diversi portafogli obbligazionari privilegio titoli governativi europei diversificati tra più Paesi, con la maggior parte delle scadenze compresa tra uno e sei anni. All’interno di questa struttura cerco, quando il rendimento e il rischio lo giustificano, obbligazioni acquistabili sotto la pari e con cedole contenute. Non sono due strategie separate: la scelta del prezzo e quella delle scadenze lavorano insieme.
La distribuzione a scaletta (*bond ladder*) evita di concentrare tutti i rimborsi in un unico anno. Immaginiamo, per semplicità, sei titoli con 20.000 euro di valore nominale ciascuno e scadenze annuali dal 2027 al 2032. Ogni anno una parte del capitale viene rimborsata: possiamo impiegarla per eventuali spese, mantenerla liquida o reinvestirla nei titoli disponibili in quel momento. Il capitale effettivamente investito, in caso di acquisti sotto la pari, sarebbe inferiore al valore nominale dell’esempio.
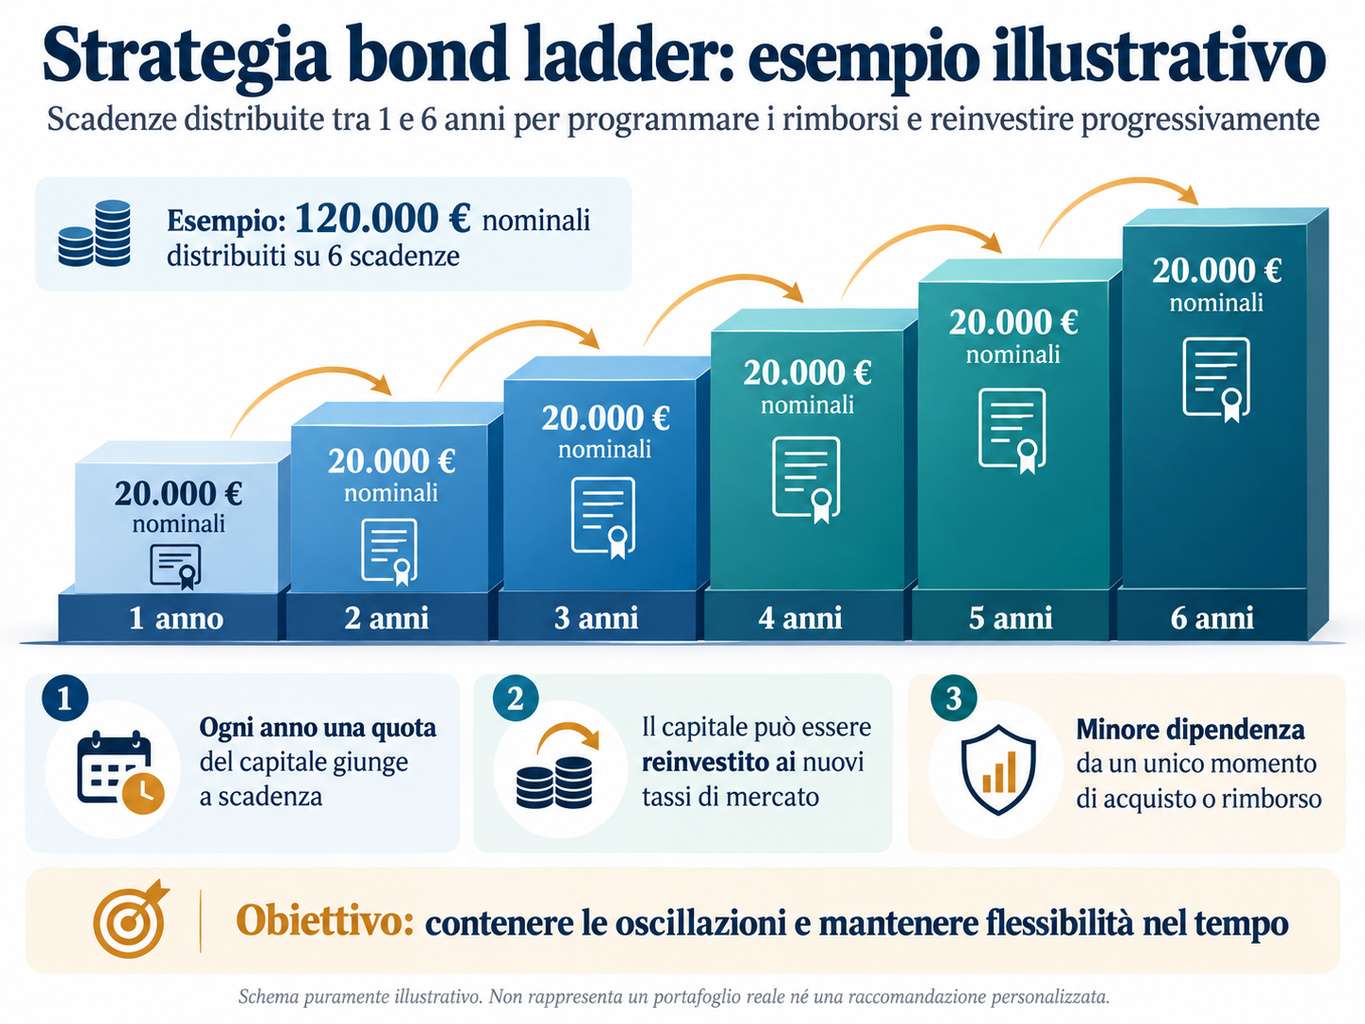
Grafico illustrativo: esempio di strategia bond ladder con 120.000 € nominali distribuiti su 6 scadenze annuali.
Il vantaggio della scaletta: non dobbiamo vendere oggi i titoli scesi di prezzo per approfittare necessariamente dei nuovi rendimenti. Possiamo attendere le scadenze programmate e decidere progressivamente come reinvestire.
Se i rendimenti saranno ancora elevati, i rimborsi potranno essere reinvestiti a condizioni potenzialmente più interessanti. Se saranno scesi, le obbligazioni già in portafoglio manterranno le cedole pattuite, ma i nuovi investimenti offriranno rendimenti inferiori. La scaletta non elimina questo rischio di reinvestimento, così come non elimina il rischio di credito: distribuisce nel tempo le decisioni e tende a contenere le oscillazioni rispetto a una forte concentrazione sulle scadenze molto lunghe.
C’è poi un vantaggio spesso trascurato: la scelta di un titolo sotto la pari con cedola bassa permette di concentrare una parte del rendimento nel recupero del prezzo verso il rimborso. È una distinzione che può incidere anche sulle imposte.
💶 Una cedola dell’1% può offrire un rendimento interessante?
Una cedola elevata non equivale necessariamente a un rendimento elevato. Il risultato effettivo dipende anche dal prezzo pagato, dalla durata residua e dal valore di rimborso. Immaginiamo un BTP originariamente emesso a 100, acquistato sul mercato a 94 quando mancano cinque anni al rimborso e con una cedola annua dell’1%.
| Valore nominale | 10.000 € |
| Prezzo di acquisto | 94 |
| Capitale investito | 9.400 € |
| Cedola annua lorda (1%) | 100 € |
| Cedole lorde in cinque anni | 500 € |
| Differenza fra rimborso e prezzo di acquisto | 600 € |
| Entrate lorde complessive oltre il capitale investito | 1.100 € |
In questo esempio il titolo produce 500 euro di cedole lorde e 600 euro di guadagno sul prezzo al rimborso, per un totale di 1.100 euro lordi in cinque anni. Il rendimento effettivo annuo, che tiene conto dei tempi di incasso, è indicativamente del 2,3% lordo: ben diverso dalla sola cedola dell’1%. Naturalmente l’esempio ipotizza che l’emittente rispetti i propri impegni e trascura ratei e commissioni.
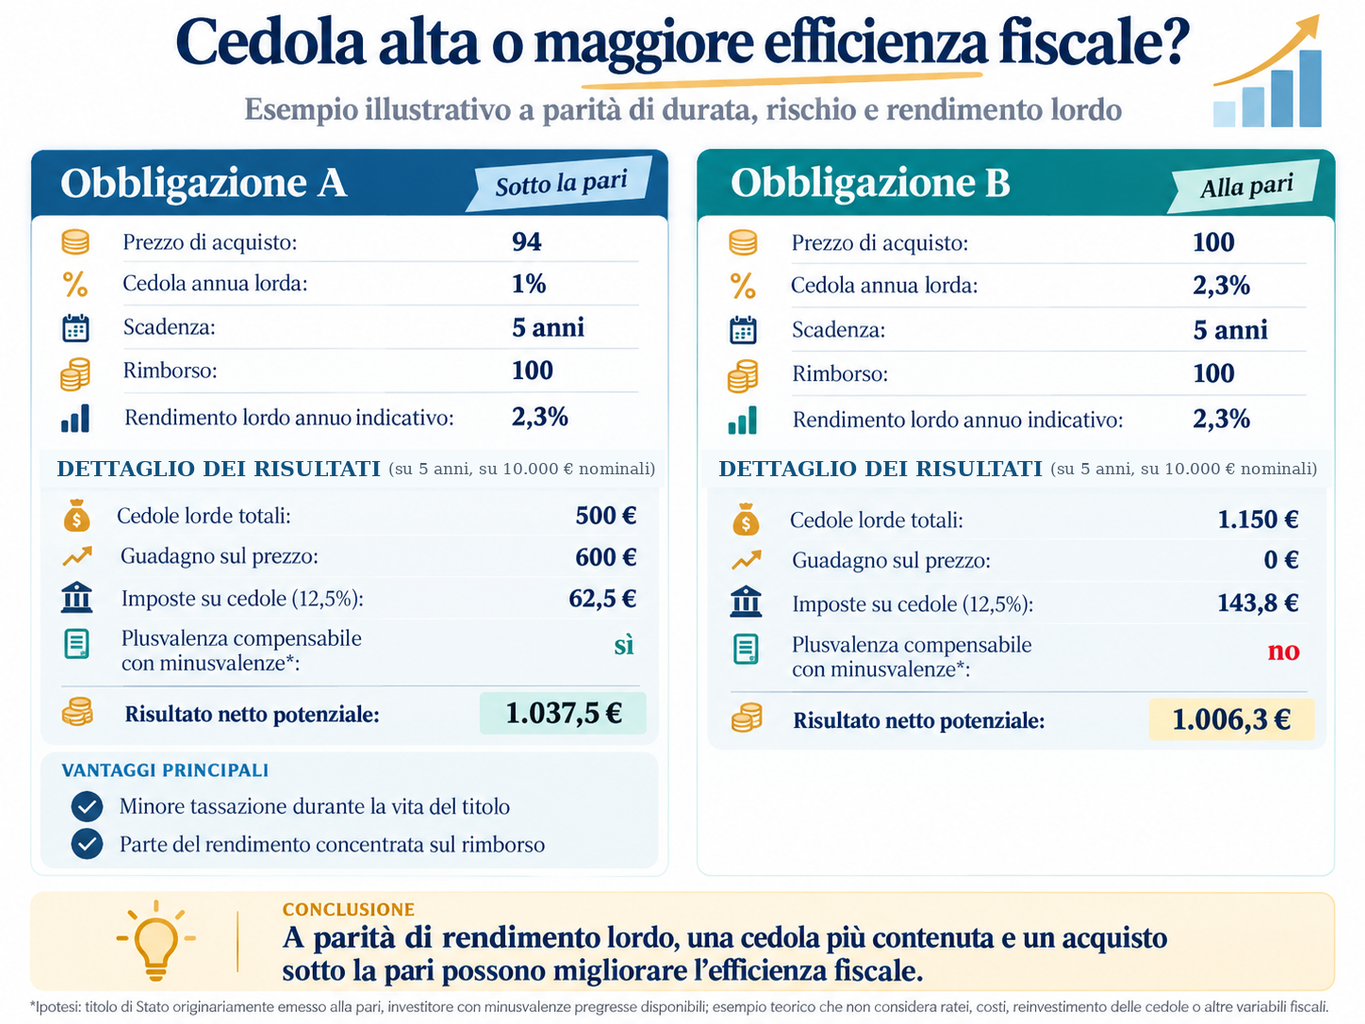
Grafico illustrativo: confronto teorico su 10.000 € nominali fra un’obbligazione sotto la pari con cedola contenuta e un’obbligazione alla pari con cedola più elevata, a parità di durata, rischio e rendimento lordo.
🧾 Perché cedole contenute e prezzo sotto la pari possono aiutare il fisco
Nel sistema fiscale italiano, le cedole sono redditi di capitale: vengono normalmente tassate quando incassate e non possono essere utilizzate per recuperare minusvalenze pregresse. Il guadagno sul prezzo, quando fiscalmente classificato come reddito diverso, può invece concorrere alla compensazione delle minusvalenze disponibili entro i termini previsti.
Torniamo al BTP dell’esempio. Se l’intera differenza di 600 euro è qualificabile come reddito diverso e il cliente dispone di minusvalenze compensabili, quel guadagno può essere utilizzato per il loro recupero. Per i titoli di Stato italiani ed esteri fiscalmente equiparati, l’aliquota agevolata è normalmente il 12,5%; quando si compensano minusvalenze riferite all’aliquota ordinaria del 26%, la plusvalenza rileva al 48,08%. Su una plusvalenza di 600 euro, l’importo fiscalmente rilevante ai fini della compensazione è quindi pari a circa 288,48 euro. In presenza di minusvalenze sufficienti, ciò corrisponde a un risparmio d’imposta potenziale di circa 75 euro.
La precisazione indispensabile: non tutta la differenza fra prezzo di acquisto e rimborso è automaticamente compensabile. L’eventuale scarto di emissione è reddito di capitale e va distinto dal guadagno di negoziazione.
A parità di rendimento lordo complessivo, rischio e durata, una struttura con cedole più contenute può ridurre la tassazione applicata durante la vita del titolo e spostare una parte maggiore del risultato verso il guadagno in conto capitale. Quando esistono minusvalenze compensabili, questo può migliorare l’efficienza fiscale complessiva. Il vantaggio netto non è però automatico: dipende dalle minusvalenze effettivamente disponibili, dalla loro scadenza fiscale, dalle condizioni del titolo e dalla possibilità di reinvestire le cedole di un’alternativa a cedola più alta. La priorità rimane sempre il rendimento effettivo netto, a parità di rischio e durata, non la ricerca indiscriminata del prezzo più basso.
🌡️ Una possibile integrazione: titoli indicizzati all’inflazione
Se l’inflazione dovesse restare superiore alle attese, si può valutare l’inserimento di alcune obbligazioni indicizzate all’interno della stessa scaletta. I BTP Italia e i BTP Italia Sì sono legati all’inflazione italiana, con modalità diverse di riconoscimento della rivalutazione; i BTP€i fanno riferimento all’inflazione dell’area euro. Ogni struttura ha tempi di pagamento, caratteristiche e rischi differenti.
Ho già confrontato questi strumenti nell’approfondimento BTP Italia, BTP Italia Sì e BTP€i: tre modi diversi di proteggersi dall’inflazione. Qui è sufficiente ricordare che l’indicizzazione non elimina le oscillazioni: anche questi titoli possono perdere valore prima della scadenza quando aumentano i rendimenti reali, e i prezzi incorporano già una parte delle aspettative di inflazione.
🎯 In conclusione: il valore sta nel metodo, non nella previsione
Il rialzo dei rendimenti sta penalizzando le quotazioni di molte obbligazioni acquistate negli anni precedenti, ma può migliorare le opportunità di reinvestimento sui capitali che tornano disponibili. Per questo preferisco un metodo basato su scadenze prevalentemente tra uno e sei anni, diversificazione tra emittenti governativi europei e attenta selezione di titoli sotto la pari con cedole contenute. Quando coerente con gli obiettivi del cliente, la scaletta può includere anche strumenti indicizzati all’inflazione.
Non possiamo stabilire oggi quando i tassi toccheranno il massimo. Possiamo però programmare i rimborsi, ridurre la necessità di vendere nei momenti sfavorevoli e valutare i rendimenti netti tenendo conto della fiscalità. È questa, più della singola cedola, la logica di una pianificazione obbligazionaria consapevole.
📩 Il tuo portafoglio obbligazionario è costruito in modo efficiente?
FONTI E GRAFICI
BCE, Decisioni di politica monetaria 10/09/2026 · BCE, Proiezioni macroeconomiche settembre 2026 · Reuters, Corporate bond buyers get picky with flood of AI debt, 22/09/2026 · Ministero dell’Economia e delle Finanze, documentazione fiscale sui Titoli di Stato · Grafici: schermate TradingView del 23/09/2026 fornite dall’autore.
💼 Articolo a cura di Francesco Ceriani Consulente Finanziario Indipendente con studio a Rovello Porro (area Saronno), attivo tra Como, Varese, Milano e Monza Brianza. Aiuto le persone a far crescere i loro risparmi senza sprechi e senza conflitti di interesse.