Inflazione, tassi d’interesse, intelligenza artificiale e obbligazioni: perché oggi è essenziale guardare oltre i rendimenti.
20 ottobre 2026 • Analisi e pianificazione finanziaria
Guardare un indice azionario e concludere che «i mercati vanno bene» può essere rassicurante. Ma i numeri aggregati non sempre raccontano che cosa stia accadendo davvero. Un indice può salire grazie a poche grandi società mentre molte altre arretrano; può anche scendere nonostante numerosi titoli siano in rialzo. E, nello stesso periodo, le obbligazioni possono oscillare per effetto delle variazioni dei rendimenti.
È una delle lezioni più utili offerte dai mercati in questo ottobre 2026, segnato da correzioni e recuperi ravvicinati: dietro un singolo numero si nascondono rischi molto diversi. Comprenderli conta più che provare a indovinare il prossimo movimento di Borsa.
Quando un indice racconta solo una parte del mercato
L’S&P 500 è un indice ponderato per capitalizzazione: le società più grandi incidono molto più delle altre sul risultato finale. Se i grandi gruppi tecnologici avanzano, possono compensare la debolezza di numerose società più piccole. È il motivo per cui la performance dell’indice non coincide necessariamente con quella del suo titolo «medio».
Un modo per osservare il fenomeno è confrontare l’S&P 500 tradizionale con la versione equal weight, nella quale ogni società pesa allo stesso modo. La settimana conclusa il 16 ottobre offre un esempio concreto: l’S&P 500 ha perso l’1,9% e il Nasdaq Composite il 4,5%, mentre circa il 70% dei titoli dell’S&P 500 ha guadagnato terreno e la versione a pesi uguali è salita. La debolezza di alcune grandi società ha quindi nascosto la tenuta di molte altre. Il 19 ottobre, invece, l’S&P 500 è rimbalzato dello 0,41% e il Nasdaq Composite dell’1,11%, sostenuti in particolare dal recupero della tecnologia. In entrambi i casi, l’andamento dell’indice non descrive da solo quello dei singoli titoli.
Il rischio riguarda anche chi investe tramite ETF. Possedere più fondi non significa automaticamente avere più diversificazione: un ETF globale, un ETF USA e uno tecnologico possono detenere molte delle stesse grandi società. Il risultato è una concentrazione nascosta, anche se gli strumenti in portafoglio sono tre.
Come verificarlo? Il primo passo è leggere le partecipazioni dei diversi ETF, non soltanto il loro nome. Un fondo globale può avere già un peso significativo negli Stati Uniti e nelle grandi società tecnologiche: aggiungendo un ETF americano e uno specializzato sullo stesso settore si possono aumentare le esposizioni comuni, anziché diversificarle. Conviene quindi osservare i principali titoli, i pesi per area geografica e settore, la concentrazione dei primi dieci componenti e il contributo di ogni fondo al rischio complessivo. La quotazione in euro, inoltre, non elimina automaticamente il rischio di cambio delle attività sottostanti.
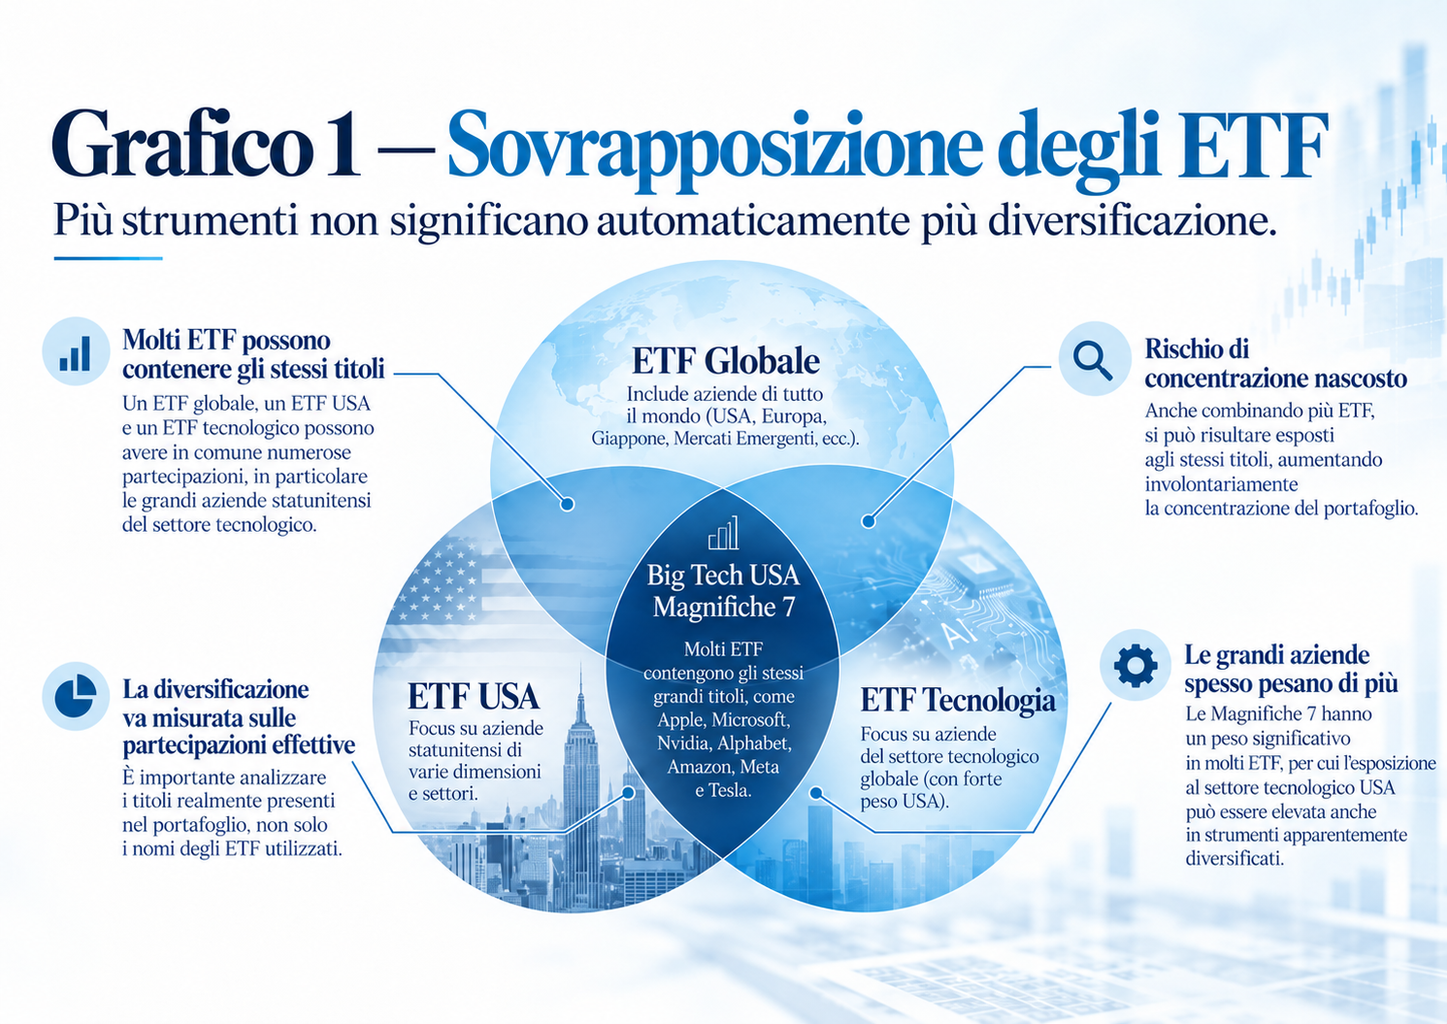
Figura 1 – Sovrapposizione potenziale delle esposizioni tra ETF globali, USA e tecnologici. Schema didattico originale, non riferito a fondi specifici né a percentuali effettive di portafoglio.
Dall’energia all’inflazione: perché un calo del petrolio non basta
L’andamento del greggio non racconta, da solo, il costo dell’energia per famiglie e imprese. Contano anche le raffinerie, i trasporti e la disponibilità di prodotti come diesel, benzina e carburanti per l’aviazione. Se questi ultimi restano scarsi, i prezzi finali possono mantenersi elevati anche quando il prezzo del barile arretra. Il cosiddetto “crack spread” misura il differenziale tra il valore di un prodotto raffinato e quello del greggio, espressi in unità confrontabili. Non coincide con il margine netto di una raffineria e non determina, da solo, il prezzo alla pompa. Lo schema seguente chiarisce perché la filiera conta quanto la materia prima.
Il tema è particolarmente significativo per un’economia come quella europea, dove il diesel resta importante nel trasporto delle merci e in diversi processi produttivi. Un’interruzione dei flussi commerciali o un problema nella capacità di raffinazione può aumentare i costi delle imprese anche quando le quotazioni del greggio si raffreddano. Una parte dei rincari viene assorbita dai margini aziendali; un’altra può arrivare ai prezzi pagati da famiglie e consumatori. L’effetto non è identico per tutti i settori: dipende dalla quantità di energia utilizzata e dalla possibilità di trasferire i maggiori costi ai clienti. È uno dei motivi per cui il dato generale dell’inflazione, da solo, non basta a descrivere chi stia sopportando davvero lo shock.
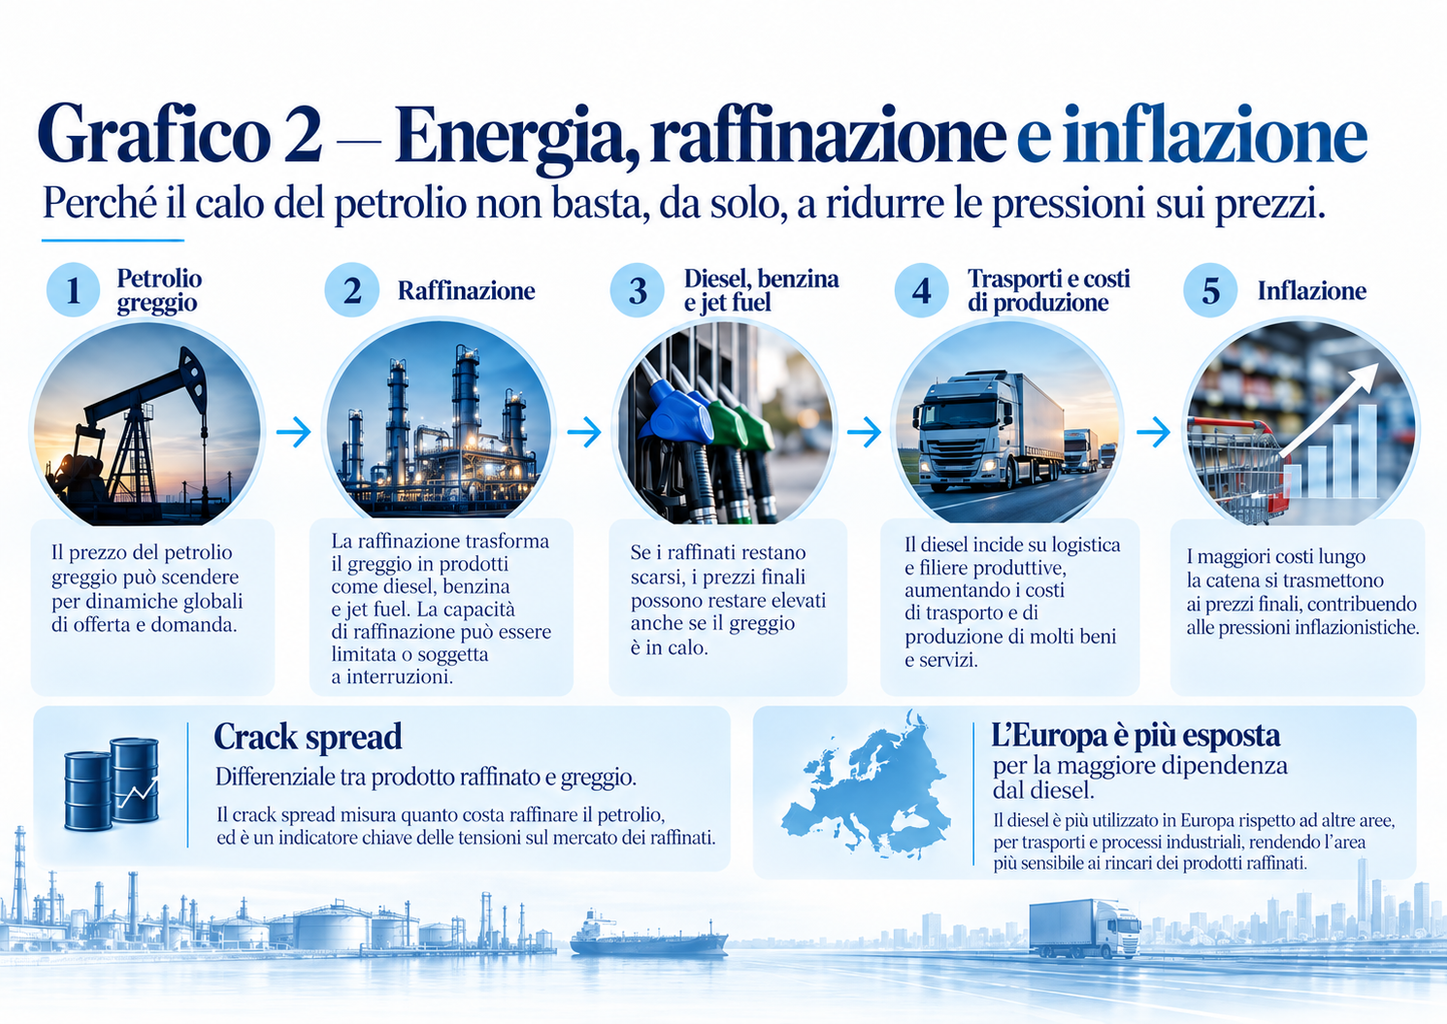
Figura 2 – Dalla materia prima al prezzo dei carburanti: raffineria, logistica e distribuzione. Schema didattico originale, senza serie storiche né valori quantitativi. Il crack spread non è il margine netto della raffineria.
I dati definitivi pubblicati a ottobre confermano il ritorno delle pressioni sui prezzi. Secondo Eurostat, nell’area euro l’inflazione annua di settembre è salita al 3,8%, dal 3,2% di agosto, con la componente energetica al 18,9%. L’inflazione di fondo, al netto di energia, alimentari, alcol e tabacco, è passata dal 2,4% al 2,5%. In Italia, secondo ISTAT, sia l’indice nazionale NIC sia quello armonizzato IPCA hanno raggiunto il 4,2% annuo. Negli Stati Uniti il Bureau of Labor Statistics ha rilevato un’inflazione del 3,7%, rispetto al 3,4% di agosto. Sono dati riferiti a settembre e pubblicati a ottobre, non stime per il mese in corso.
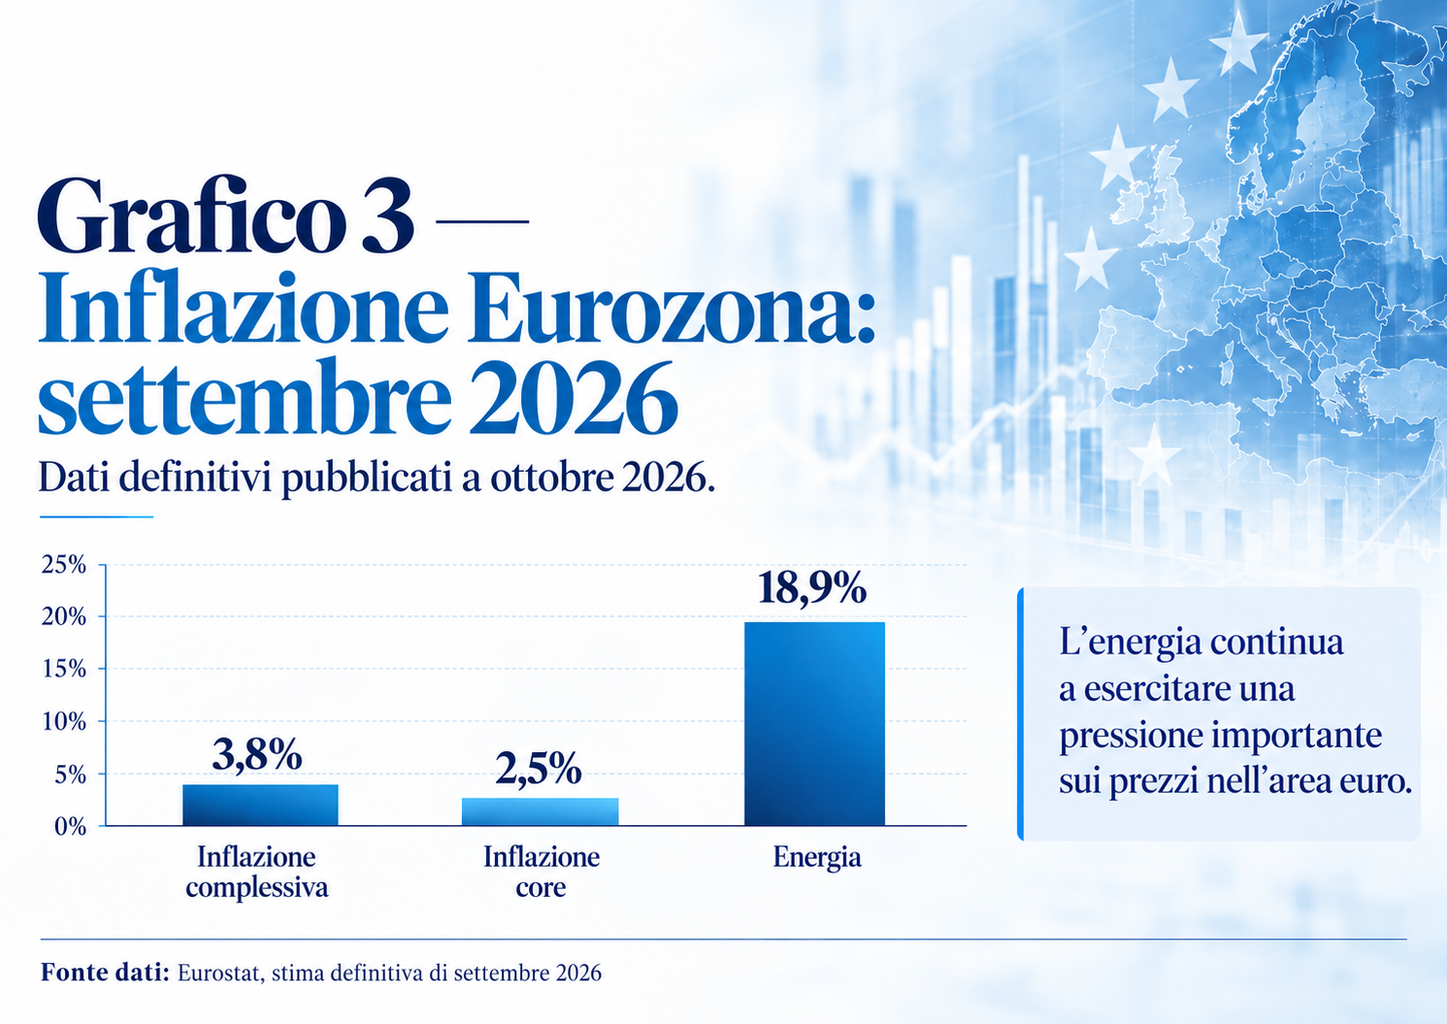
Grafico 3 – Inflazione annua nell’Eurozona: indice complessivo e inflazione di fondo (esclusi energia, alimentari, alcol e tabacco), agosto–settembre 2026. Elaborazione originale su dati definitivi Eurostat, pubblicati il 16 ottobre 2026.
Per un investitore questo significa una cosa concreta: il potere d’acquisto è un rischio reale, e la risposta delle banche centrali può influenzare contemporaneamente il costo del credito, il valore delle obbligazioni e le valutazioni delle azioni.
Le banche centrali si trovano così davanti a un equilibrio delicato. Un rialzo dei tassi non aumenta la disponibilità di petrolio o di prodotti raffinati: può però ridurre la domanda, evitare che gli aumenti si diffondano ulteriormente e incidere sulle aspettative d’inflazione. Al tempo stesso rende più costosi i finanziamenti per famiglie e aziende. Per un investitore non significa che a ogni rialzo dell’inflazione seguirà automaticamente un rialzo dei tassi o una perdita in Borsa. Significa piuttosto che inflazione, politica monetaria e valutazioni finanziarie sono collegate, ma non attraverso una relazione meccanica.
Obbligazioni: rendimento più alto non significa rischio scomparso
Nel settembre 2026 la Federal Reserve ha portato l’intervallo obiettivo dei Fed Funds al 3,75–4,00%; la BCE ha alzato i propri tassi, con quello sui depositi al 2,50%. Intanto, il rendimento del Treasury statunitense decennale era al 5,09% il 16 ottobre (rilevazione ufficiale Federal Reserve H.15). È un passaggio importante: le banche centrali influenzano soprattutto la parte breve della curva, mentre sul lungo pesano anche inflazione attesa, crescita, sostenibilità del debito e premio per il rischio. Il rendimento di un titolo di Stato non è quindi la semplice proiezione del tasso BCE o Fed.
Curva dei rendimenti: perché il breve e il lungo possono muoversi diversamente
Il report del nostro analista richiama una distinzione fondamentale. I rendimenti a due o tre anni risentono molto delle aspettative sui tassi ufficiali dei prossimi trimestri; quelli a dieci, venti o trent’anni incorporano anche valutazioni di crescita, inflazione e rischio su orizzonti più lunghi. Se il mercato si aspetta una banca centrale più restrittiva, i rendimenti brevi possono aumentare. I lunghi, però, non sono obbligati a fare lo stesso: potrebbero scendere, rimanere stabili oppure salire ancora, a seconda di come cambiano le prospettive economiche e il premio richiesto per investire a lungo. Quando aumenta il divario tra tassi lunghi e brevi si parla di irripidimento della curva; quando si riduce, di appiattimento.
C’è poi una seconda distinzione da non trascurare: il rendimento nominale non coincide con quello reale. Quest’ultimo tiene conto dell’inflazione attesa o misurata, a seconda dell’indicatore usato. Il premio a termine, invece, è la remunerazione aggiuntiva che gli investitori possono richiedere per il rischio di impegnare il capitale su scadenze lunghe anziché rinnovare investimenti brevi. Le due grandezze non sono sinonimi e il premio a termine non è direttamente osservabile: viene stimato attraverso modelli. Per questo un aumento del rendimento decennale non dimostra, da solo, che il mercato preveda un’inflazione più elevata. Possono pesare anche crescita, politica fiscale, offerta di titoli e incertezza sui tassi futuri.
Quando i rendimenti salgono, i prezzi delle obbligazioni già emesse normalmente scendono. L’effetto è tanto più intenso quanto maggiore è la duration modificata. Per dare un ordine di grandezza, un titolo o un fondo con duration modificata pari a 4 può perdere circa il 4% a fronte di un aumento di un punto percentuale dei rendimenti; con duration 12, la variazione indicativa è circa il 12%. Sono stime di primo ordine, non previsioni: non incorporano convessità, cedole, variazioni degli spread o movimenti non paralleli della curva. L’esempio è sintetizzato nella figura seguente.
Rendimenti di partenza più elevati possono rendere nuovamente interessante l’obbligazionario, ma non giustificano la ricerca indiscriminata della scadenza più lunga. Contano anche la solidità dell’emittente e gli spread: titoli di Stato con durata simile possono offrire rendimenti differenti perché incorporano rischi diversi. Una scaletta di obbligazioni dirette può essere progettata intorno a scadenze e spese prevedibili, mentre un ETF obbligazionario tradizionale può svolgere una funzione strutturale nel portafoglio. Attendere la scadenza dei singoli titoli non elimina però il rischio di insolvenza dell’emittente, né le possibili perdite se si deve vendere prima. Sono strumenti e funzioni differenti, da scegliere in relazione ai propri obiettivi.
Un’altra riflessione del report riguarda il confronto tra obbligazioni e azioni. Quando i rendimenti dei titoli di Stato salgono, possono diventare più competitivi rispetto agli utili attesi delle imprese e modificare le scelte degli investitori. Ma confrontare il rendimento a scadenza di un’obbligazione con l’earnings yield di un indice azionario (l’inverso del rapporto prezzo/utili) non equivale a confrontare due rendimenti garantiti: gli utili possono cambiare, i prezzi azionari oscillano e anche il titolo di Stato comporta rischi. Inoltre, per chi investe in euro, un Treasury in dollari aggiunge il rischio di cambio. La conclusione operativa non è “comprare sempre obbligazioni”, ma decidere quale rischio abbia senso assumere per ciascun obiettivo.
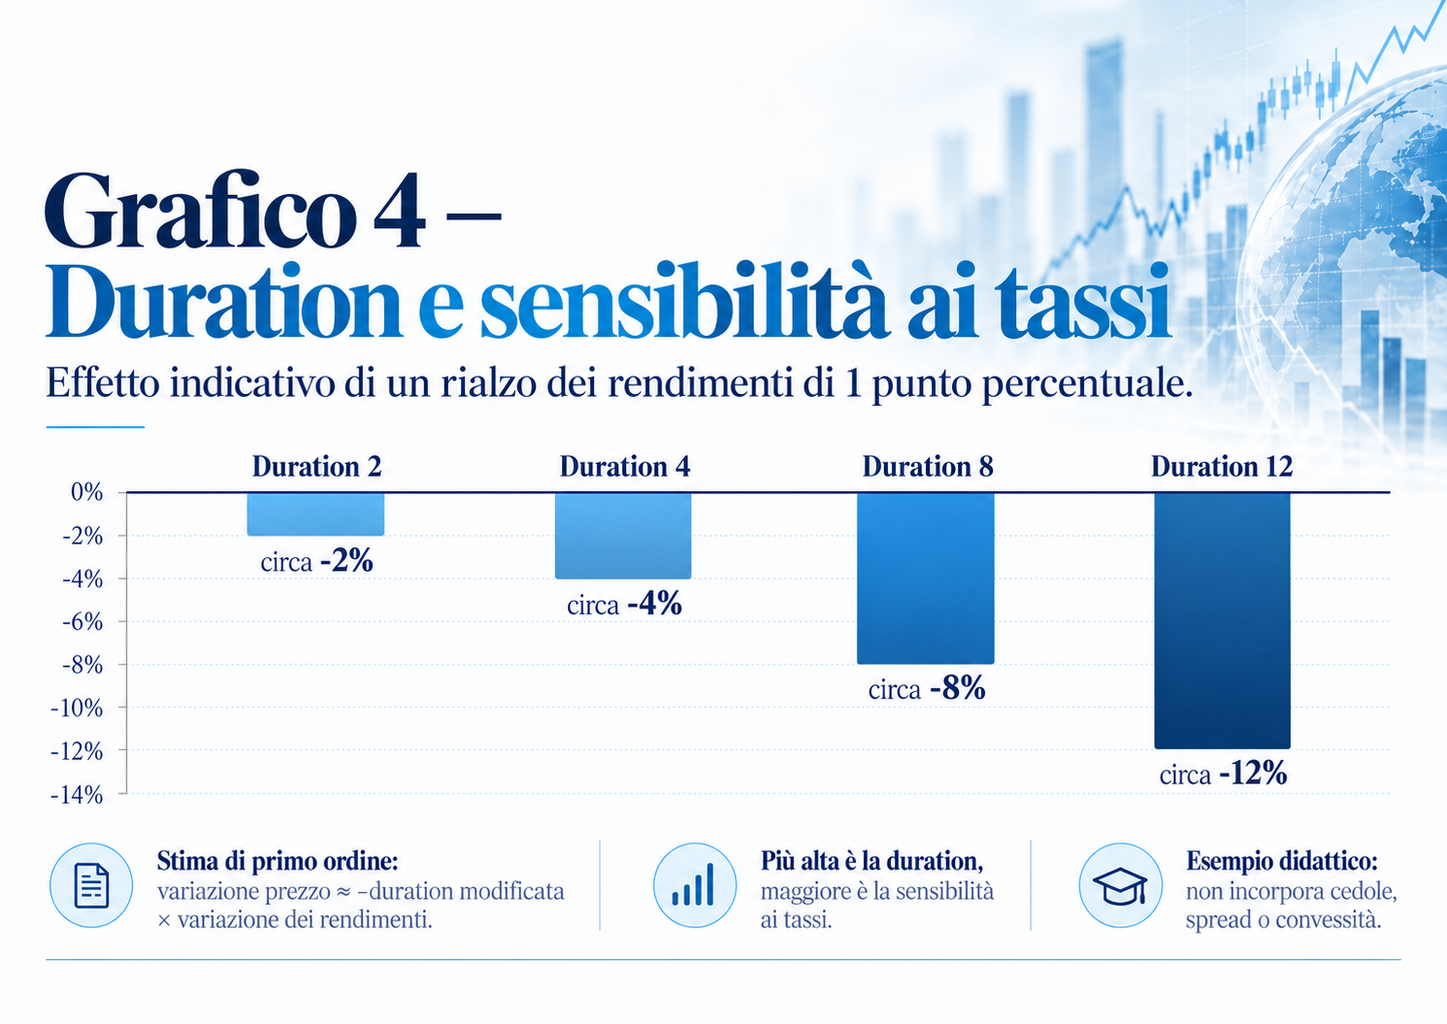
Figura 4 – Effetto approssimativo di un rialzo di 100 punti base del rendimento su due obbligazioni con duration modificata diversa. Elaborazione originale, scenario puramente illustrativo (non performance effettive di titoli o ETF).
L’intelligenza artificiale influenza i mercati. Ma quanto pesa nel tuo portafoglio?
Una parte rilevante della crescita e degli investimenti delle grandi società americane ruota intorno all’intelligenza artificiale. È un fenomeno economico concreto, non semplicemente una narrazione di Borsa. Quando le aspettative sono molto elevate, però, anche imprese eccellenti possono deludere il mercato. Nella settimana conclusa il 16 ottobre il Nasdaq Composite ha perso il 4,5%, in un contesto di preoccupazioni per costi, valutazioni e finanziamento degli investimenti legati all’AI; il 19 ottobre ha recuperato l’1,11%. Il rapido alternarsi di correzioni e rimbalzi non dimostra da solo l’esistenza di una bolla: ricorda, piuttosto, quanto sia rischioso far dipendere un patrimonio da pochi fattori di mercato.
L’AI non è soltanto software: investimenti, debito e infrastrutture
La nostra analisid dedica spazio agli investimenti in infrastrutture dell’intelligenza artificiale. Data center, chip, memorie ad alte prestazioni, reti elettriche e sistemi di raffreddamento richiedono capitali ingenti e tempi di realizzazione spesso lunghi. I grandi operatori possono finanziare una parte degli investimenti con la liquidità generata dalle attività esistenti; altri progetti dipendono in misura maggiore dal debito e quindi dal costo del capitale. Quando i tassi restano elevati, diventa più importante capire quanto velocemente gli investimenti si tradurranno in ricavi e flussi di cassa. Ritardi nei collegamenti alla rete elettrica o una domanda inferiore alle aspettative possono mettere sotto pressione soprattutto i progetti più indebitati.
Utili in crescita non significano automaticamente azioni in rialzo
C’è un altro passaggio che ritengo utile per interpretare l’andamento dei mercati: un’azienda può aumentare utili e ricavi e, nello stesso periodo, vedere diminuire il prezzo delle proprie azioni. Il motivo è che il mercato valuta non soltanto il risultato di oggi, ma anche quello che si aspetta per gli anni successivi. Un esempio puramente matematico: se l’utile per azione passa da 10 a 12 euro (+20%) ma il multiplo prezzo/utili scende da 30 a 22, il prezzo teorico passa da 300 a 264 euro (−12%), nonostante il miglioramento dell’utile. Non è una previsione su un titolo reale: mostra perché la crescita, da sola, non rende automaticamente conveniente un investimento. Nel settore AI la domanda da porsi riguarda quindi anche i margini futuri, la capacità di trasformare i ricavi in cassa e il prezzo già pagato dal mercato per quelle prospettive.
Per il singolo investitore, la domanda più utile non è se l’AI sia o meno una bolla, ma un’altra: se il settore rallentasse, quanta parte del mio patrimonio ne risentirebbe? La risposta dipende dall’esposizione effettiva, non dal numero di strumenti presenti sul dossier.
Un esempio pratico: il portafoglio da 500.000 euro
Immaginiamo un patrimonio finanziario di 500.000 euro: 250.000 investiti in azioni, 200.000 in obbligazioni e 50.000 in liquidità. A prima vista sembra un’allocazione equilibrata. Ma scopriamo che la quota azionaria è distribuita su tre ETF con ampie sovrapposizioni nelle grandi società tecnologiche, mentre buona parte delle obbligazioni ha una duration elevata. Nel frattempo, il proprietario prevede di utilizzare una somma importante entro tre anni.
Il problema non è che l’allocazione 50/40/10 sia intrinsecamente sbagliata: è che potrebbe non essere coerente con i tempi di utilizzo del denaro e con il rischio realmente sopportabile. Per correggere il problema non serve necessariamente rivoluzionare il portafoglio. Si può iniziare distinguendo il capitale destinato alle spese vicine, misurando la concentrazione effettiva degli ETF e verificando la sensibilità ai tassi delle obbligazioni.
Tre verifiche pratiche prima di cambiare gli investimenti
La prima riguarda le esigenze di liquidità. Supponiamo, sempre per esempio, che dei 500.000 euro almeno 80.000 servano fra due o tre anni per un progetto familiare. I 50.000 euro già liquidi potrebbero non essere sufficienti. Bisognerebbe capire quali altri 30.000 euro destinare a strumenti coerenti con la scadenza della spesa, senza fare affidamento sulla vendita di azioni o di obbligazioni lunghe proprio durante una fase sfavorevole di mercato. Non esiste una soluzione unica: contano la data della spesa, l’affidabilità dell’emittente e gli eventuali rendimenti netti.
La seconda verifica è l’esposizione ai rischi nascosti. Non basta sapere che il portafoglio contiene il 50% di azioni: occorre stimare quanto di quella quota sia legato alle stesse grandi società o allo stesso fattore di mercato. Anche tra le obbligazioni bisogna controllare duration, emittenti, valuta e concentrazione. A titolo illustrativo, se 250.000 euro di azioni perdessero il 15% e i 200.000 euro di obbligazioni avessero duration modificata pari a 7 e subissero un rialzo uniforme dei rendimenti di un punto percentuale, le variazioni di prezzo approssimative sarebbero −37.500 e −14.000 euro: insieme, −51.500 euro, pari a circa il 10,3% dell’intero patrimonio iniziale, ipotizzando liquidità invariata. È uno scenario didattico, non una previsione; non include cedole, convessità, imposte e altri fattori.
La terza verifica è la coerenza complessiva. Dopo aver separato le somme necessarie a breve, si possono valutare gli strumenti destinati agli obiettivi lontani, il loro costo totale, il trattamento fiscale e la funzione di ciascuno nel portafoglio. Una strategia può utilizzare contemporaneamente obbligazioni dirette per scadenze note ed ETF obbligazionari per una diversificazione più ampia, purché le scelte siano consapevoli. Il valore della pianificazione non sta nell’individuare in anticipo il prossimo settore vincente, ma nel fare in modo che gli investimenti non impongano decisioni sbagliate quando cambiano i mercati.
La vera domanda non è «dove andrà il mercato?»
Le previsioni cambiano rapidamente. Le esigenze di una persona, invece, hanno spesso orizzonti molto più lunghi: integrare il reddito, conservare una riserva, finanziare i progetti della famiglia, proteggere il patrimonio e trasferirlo nel tempo.
Per questo considero più utile sapere come reagirebbe il proprio portafoglio a scenari diversi — inflazione persistente, tassi ancora elevati, aumento degli spread obbligazionari, correzione dei grandi titoli tecnologici — piuttosto che inseguire la previsione del mese. La diversificazione non consiste nell’avere molti strumenti: consiste nel non affidare tutti gli obiettivi agli stessi rischi.
◉ Vuoi sapere quali rischi si nascondono davvero nel tuo portafoglio?
Posso aiutarti ad analizzare concentrazione, costi, durata delle obbligazioni e coerenza degli investimenti con i tuoi obiettivi patrimoniali. L’obiettivo non è inseguire il prossimo titolo vincente, ma costruire una strategia che abbia senso per te, anche quando i mercati cambiano direzione.
Articolo a cura di Francesco Ceriani, Consulente Finanziario Indipendente – Aiuto le persone a far crescere i loro risparmi senza sprechi e senza conflitti di interesse.
Fonti principali e aggiornamento dati
Eurostat – Inflazione area euro, settembre 2026 (definitivi, 16/10).
ISTAT – Prezzi al consumo settembre 2026 (definitivi, 16/10).
Federal Reserve – decisione FOMC del 16/09. | Federal Reserve – rendimenti H.15.
BCE – decisione di politica monetaria del 10/09.
Associated Press – bilancio dei mercati USA al 16/10. | Associated Press – mercati USA, seduta del 19/10.
MarketWatch (16/10/2026) – S&P 500 Equal Weight e ampiezza
Barron’s (19/10/2026) – Rally tecnologia e concentrazione
Bureau of Labor Statistics – CPI USA settembre 2026 (14/10).
S&P Dow Jones Indices – S&P 500 Equal Weight Index, metodologia
Federal Reserve Bank of New York – Treasury Term Premia
Reuters (20/10/2026) – AI, investimenti e mercati
Axios (20/10/2026) – Energia e limiti infrastrutturali dell’AI
Financial Times (20/10/2026) – Cosa muove i rendimenti obbligazionari
Figure 1 e 2: schemi didattici originali, privi di dati di mercato. Grafico 3: elaborazione originale sui dati definitivi Eurostat del 16 ottobre 2026. Figura 4: esempio matematico di sensibilità ai tassi basato sulla duration modificata, non previsione. I rendimenti azionari citati si riferiscono alle settimane o sedute concluse entro il 19 ottobre 2026; il rendimento del Treasury decennale è rilevato al 16 ottobre. I dati macroeconomici sono aggiornati alle pubblicazioni disponibili il 20 ottobre 2026. Non sono quotazioni in tempo reale. Gli scenari numerici relativi al portafoglio di 500.000 euro e al rapporto prezzo/utili sono ipotesi puramente illustrative.