Capire il recupero, distinguere gli strumenti e collegare le obbligazioni ai propri obiettivi
Un investimento scelto per dare equilibrio al portafoglio può diventare una fonte di preoccupazione quando resta in perdita a lungo. Con gli ETF obbligazionari il dubbio è spesso questo: se le obbligazioni prima o poi scadono, perché il mio investimento non torna semplicemente al valore iniziale?
Il punto è che un ETF obbligazionario tradizionale rinnova i titoli che contiene e normalmente non ha una scadenza finale. Aspettare può essere coerente con il proprio piano, ma non esiste un conto alla rovescia valido per tutti. La duration misura una sensibilità ai rendimenti di mercato: non certifica la data del recupero.
Per orientarsi bisogna chiarire che cosa significa tornare in pari, distinguere un investimento stabile dalle somme destinate a una spesa e valutare quanto tempo resta davvero a disposizione. Un esempio numerico ci aiuterà a capire i meccanismi, senza prevedere il risultato di uno specifico ETF.
● Perché il prezzo scende quando salgono i rendimenti
Immagina di possedere obbligazioni a tasso fisso che offrono condizioni meno vantaggiose di quelle ora richieste dal mercato. Per renderle competitive, il loro prezzo deve diminuire. Il compratore paga meno e ottiene così un rendimento potenziale più elevato. Questo adeguamento colpisce anche il valore dell’ETF che le detiene.
Conta il movimento dei rendimenti di mercato sulle scadenze interessate. Non basta osservare il tasso ufficiale della BCE: le diverse parti della curva incorporano aspettative, inflazione, rischio di credito e premio per la durata. Anche dopo un taglio dei tassi ufficiali, il rendimento di alcune obbligazioni può salire.
● La duration misura la sensibilità, non il conto alla rovescia
La duration modificata o effettiva riportata nelle schede dei fondi è utile per stimare la sensibilità del prezzo. In prima approssimazione, una duration di 5 significa che un rialzo dei rendimenti di un punto percentuale può produrre una perdita di prezzo intorno al 5%; un ribasso analogo può produrre un guadagno intorno al 5%. La stima isola il movimento dei prezzi, prima del rendimento maturato nel periodo. [1]
È un’approssimazione, particolarmente utile per variazioni contenute e relativamente uniformi dei rendimenti. Con movimenti più ampi contano anche la curvatura della relazione prezzo-rendimento, chiamata convessità, e il modo in cui cambia la curva.
| Dato nella scheda | Che cosa descrive | Che cosa non garantisce |
| Duration | Sensibilità del prezzo ai rendimenti | Pareggio entro quel numero di anni |
| Scadenza media | Media delle scadenze dei titoli | Rimborso dell’ETF in quella data |
| Rendimento a scadenza | Rendimento implicito secondo le ipotesi di calcolo | Performance futura certa del fondo |
Per il rendimento a scadenza vanno verificate anche metodologia, costi inclusi o esclusi, valuta e copertura del cambio. Leggere questi dati insieme è più utile che affidarsi a un solo numero.
● Perché un ETF tradizionale non arriva a scadenza
Le obbligazioni del fondo hanno una scadenza; l’ETF tradizionale normalmente non ha una data finale di rimborso. Il portafoglio viene aggiornato secondo le regole dell’indice: alcuni titoli escono, altri entrano. Le sostituzioni possono avvenire prima della scadenza dei singoli bond.
Per questo un ETF che oggi ha duration 5 potrebbe avere una duration vicina a 5 anche fra alcuni anni. Il dato può oscillare: molti indici mantengono una fascia di scadenze, non una duration matematicamente fissa. Il rischio di tasso continua a essere presente.
Il rinnovo del portafoglio non impedisce però di guadagnare. Il risultato totale deriva dai flussi ricevuti, dal loro eventuale reinvestimento e dalle variazioni di valore dei titoli. Anche le obbligazioni già in portafoglio hanno, dopo un calo del prezzo, un rendimento a scadenza più elevato; non è necessario aspettare che siano tutte sostituite. Le vecchie cedole, naturalmente, non aumentano per questo motivo.
● Due esigenze diverse per la componente obbligazionaria
Prima di scegliere fra ETF e obbligazioni singole conviene stabilire quale compito affidare a quella parte del capitale. Mantenere un’esposizione obbligazionaria nel tempo e programmare una disponibilità per una data precisa sono esigenze diverse, che possono convivere nella stessa famiglia.
Per il portafoglio di lungo periodo, un ETF tradizionale può offrire una componente diversificata da mantenere e ribilanciare insieme alle altre attività. È un utilizzo frequente nei portafogli lazy, costruiti con poche componenti e regole di gestione stabili. Si sceglie un’esposizione a determinati emittenti, scadenze e rischi: il suo contributo va valutato nell’insieme del portafoglio. Anche a lungo termine, però, non sono garantiti né il rendimento né la protezione dai ribassi.
Se invece una somma deve finanziare una spesa programmata, obbligazioni singole con scadenze coerenti permettono di organizzare i flussi contrattuali. Occorre confrontare importi netti, date di rimborso, valuta e affidabilità degli emittenti. Il rimborso nominale può differire dal prezzo pagato; mantenerle fino alla scadenza non elimina il rischio di insolvenza. Vendendole prima, si torna a dipendere dal prezzo di mercato.
Immaginiamo una famiglia che voglia destinare 80.000 euro a una spesa fra quattro anni e investire altre risorse per integrare la pensione nel lungo periodo. Per la prima esigenza conta programmare flussi disponibili entro la data prevista; per la seconda conta costruire un’allocazione sostenibile nel tempo. Non occorre attribuire lo stesso orizzonte a tutti i risparmi, né utilizzare necessariamente lo stesso strumento.
La separazione non è rigida: anche una scala di obbligazioni singole può essere una scelta strategica, mentre gli ETF a scadenza possono affiancare diversificazione e un termine definito. Questi ultimi prevedono un pagamento finale, non la garanzia di restituire il capitale investito. [3] La scelta parte quindi dalla funzione desiderata, non dalla preferenza astratta per ETF o titoli singoli.
Questo cambia anche il modo di leggere una perdita: un ETF che rinnova il portafoglio non diventa automaticamente più vicino al rimborso perché lo possediamo da quattro anni. Se la spesa si avvicina, va verificato che il rischio ancora presente sia compatibile con quella necessità.
● Prima di calcolare il recupero guarda il rendimento totale
Un ETF a distribuzione versa periodicamente proventi sul conto. Il solo confronto fra prezzo attuale e prezzo di acquisto può quindi mostrare una perdita maggiore di quella economica complessiva.
Esempio: hai investito 100.000 euro, le quote valgono oggi 94.000 euro e nel frattempo hai ricevuto 7.000 euro di distribuzioni. Considerando importi lordi, nessun altro versamento e distribuzioni conservate in liquidità, il totale è 101.000 euro. Il prezzo è ancora sotto del 6%, ma capitale e flussi insieme superano l’investimento iniziale.
Con un ETF ad accumulazione i proventi restano nel fondo. Per confrontare correttamente due strumenti bisogna usare la stessa convenzione: distribuzioni reinvestite oppure mantenute in liquidità. Se sono state spese, fanno parte del rendimento ricevuto, ma non del patrimonio ancora disponibile. Anche tasse e costi possono cambiare il pareggio effettivo.
● Un esempio completo da 100 mila euro
Supponiamo di partire da 100.000 euro, con una duration di circa 5 e un rendimento del portafoglio inizialmente intorno al 2%. I rendimenti salgono subito di due punti percentuali, verso il 4%. La stima di primo ordine è una perdita del 10%: il valore passa a circa 90.000 euro.
Da questo momento introduciamo un’ipotesi esplicita: il capitale cresce al 4% annuo composto, con tutti i proventi reinvestiti e senza ulteriori shock. Non stiamo dicendo che un ETF con rendimento a scadenza del 4% realizzerà esattamente il 4% ogni anno. Stiamo fissando un rendimento totale costante per isolare la matematica del recupero.
Trascuriamo costi, imposte, insolvenze e cambio. Il tempo parte dal ribasso iniziale, non da un acquisto effettuato anni prima.
● Due significati diversi di recuperare
| Anni dal ribasso | 90.000 € al 4% | 100.000 € al 2%, senza shock |
| 0 | 90.000 € | 100.000 € |
| 1 | 93.600 € | 102.000 € |
| 2 | 97.344 € | 104.040 € |
| 3 | 101.238 € | 106.121 € |
| 5 | 109.499 € | 110.408 € |
| 6 | 113.879 € | 112.616 € |
Tornare al capitale iniziale. Nel nostro esempio i 90.000 euro superano 100.000 euro dopo circa 2,7 anni. Per recuperare una perdita del 10% serve infatti un guadagno dell’11,1% sul capitale residuo. Il 4% viene maturato e reinvestito su 90.000 euro e poi sui valori successivi, non sui 100.000 euro iniziali.
Raggiungere il percorso senza ribasso. Se non ci fosse stato lo shock e il capitale fosse cresciuto al 2%, anche il termine di confronto sarebbe aumentato. Dopo tre anni avrebbe raggiunto circa 106.121 euro: essere tornati sopra 100.000 euro non significa averlo raggiunto. In questo confronto ipotetico, il percorso al 4% raggiunge quello al 2% dopo circa 5,4 anni.
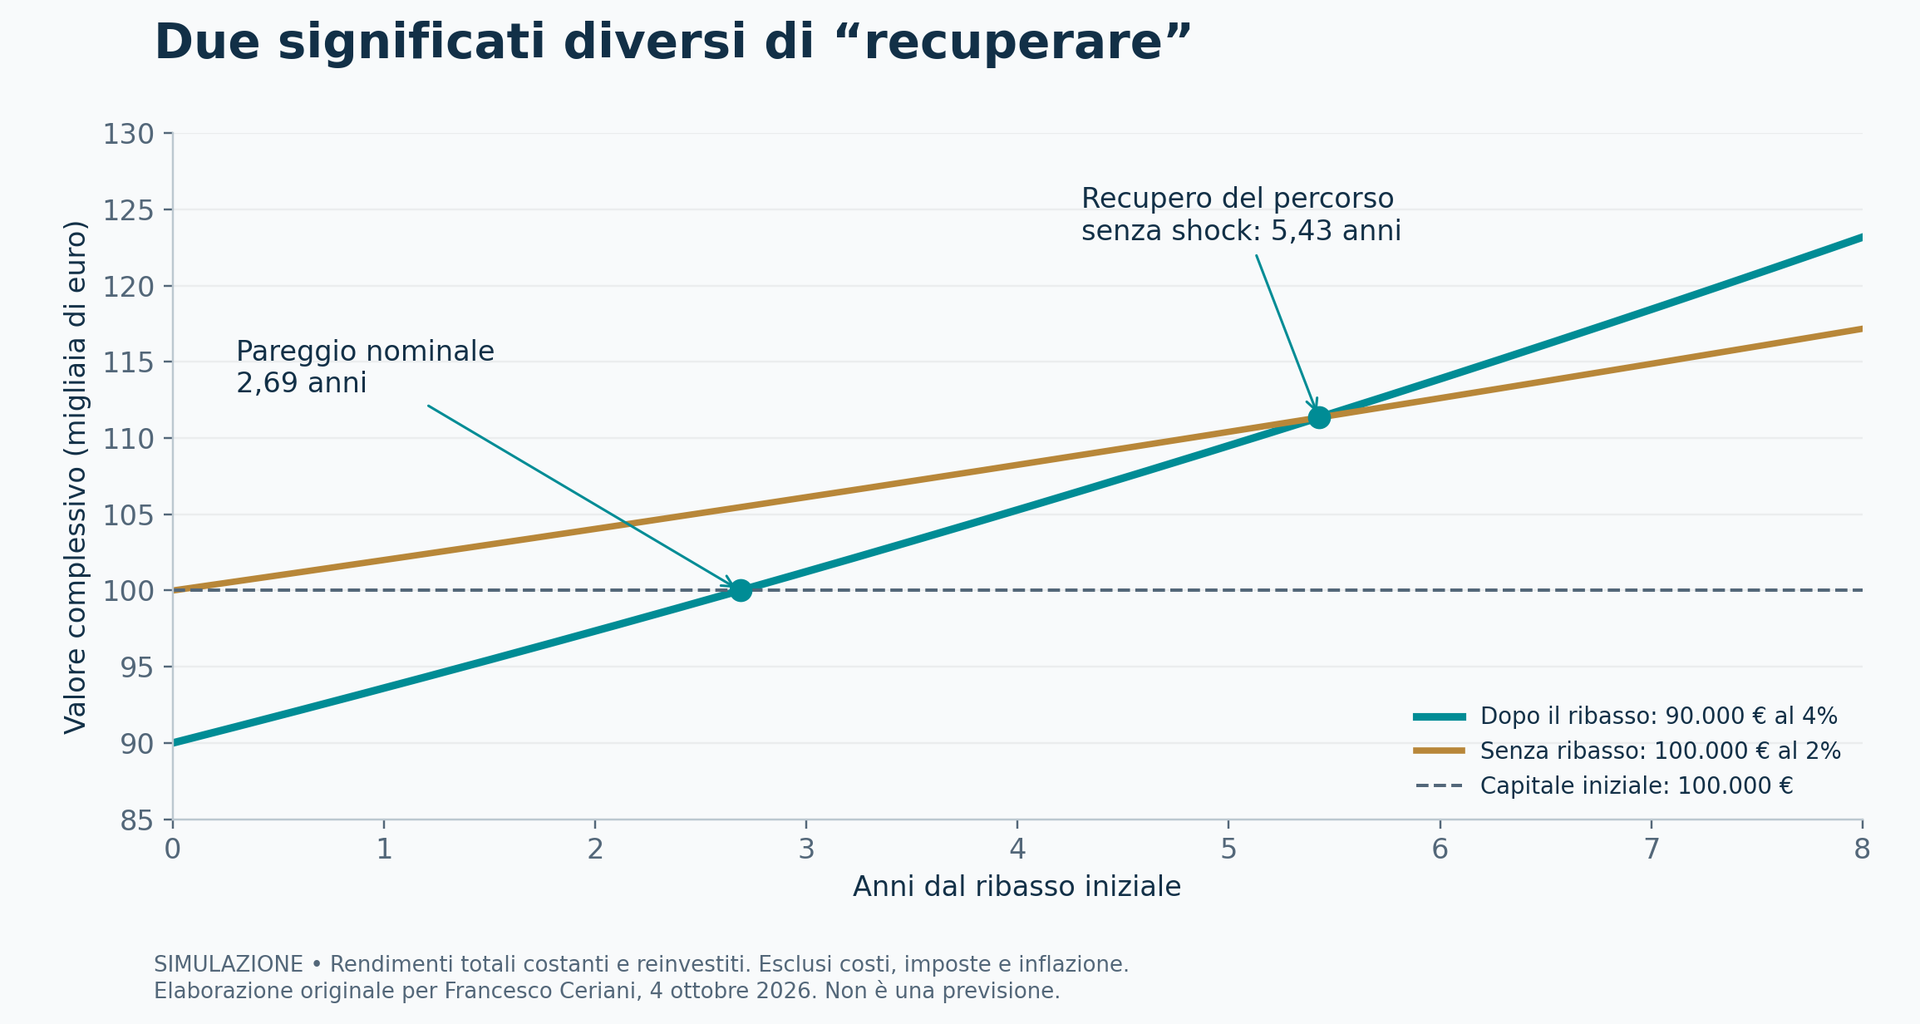
Figura 1. Due soglie differenti: 2,69 anni per il capitale iniziale e 5,43 anni per il percorso senza shock. Elaborazione originale su ipotesi illustrative, non un backtest. Rendimenti totali costanti e reinvestiti, al lordo di costi e imposte.
Questi due tempi non si contraddicono: rispondono a domande differenti. Nessuno dei due deriva automaticamente dalla duration. Una perdita iniziale o un rendimento futuro diversi cambierebbero entrambi i risultati.
● Il pareggio nominale non recupera sempre il potere d’acquisto
Esiste un terzo confronto: quello con l’inflazione. Se i prezzi aumentassero del 2% annuo, dopo tre anni servirebbero circa 106.121 euro per conservare il potere d’acquisto di 100.000 euro iniziali. I circa 101.238 euro del nostro investimento avrebbero superato il pareggio nominale, ma non quello reale.
In questo esempio l’inflazione ipotizzata coincide con il 2% del percorso senza shock: le due soglie sono quindi numericamente uguali. È una coincidenza delle ipotesi, non una regola. Per valutare un investimento bisogna chiarire se si sta misurando il risultato lordo, netto oppure reale.
● Se i rendimenti cambiano ancora, cambia anche il recupero
Il limite dell’esempio precedente è deliberato: abbiamo congelato il rendimento totale. Un ETF reale continua invece a risentire dei mercati. Prendiamo lo stesso valore di partenza dopo la perdita, 90.000 euro, e una duration mantenuta a 5.
Simuliamo tre percorsi dei rendimenti di mercato: restano al 4%, scendono gradualmente al 3% in due anni oppure salgono gradualmente al 5% nello stesso periodo; dopo il secondo anno rimangono al livello raggiunto. Il modello combina il rendimento maturato con una variazione del prezzo approssimata dalla duration.
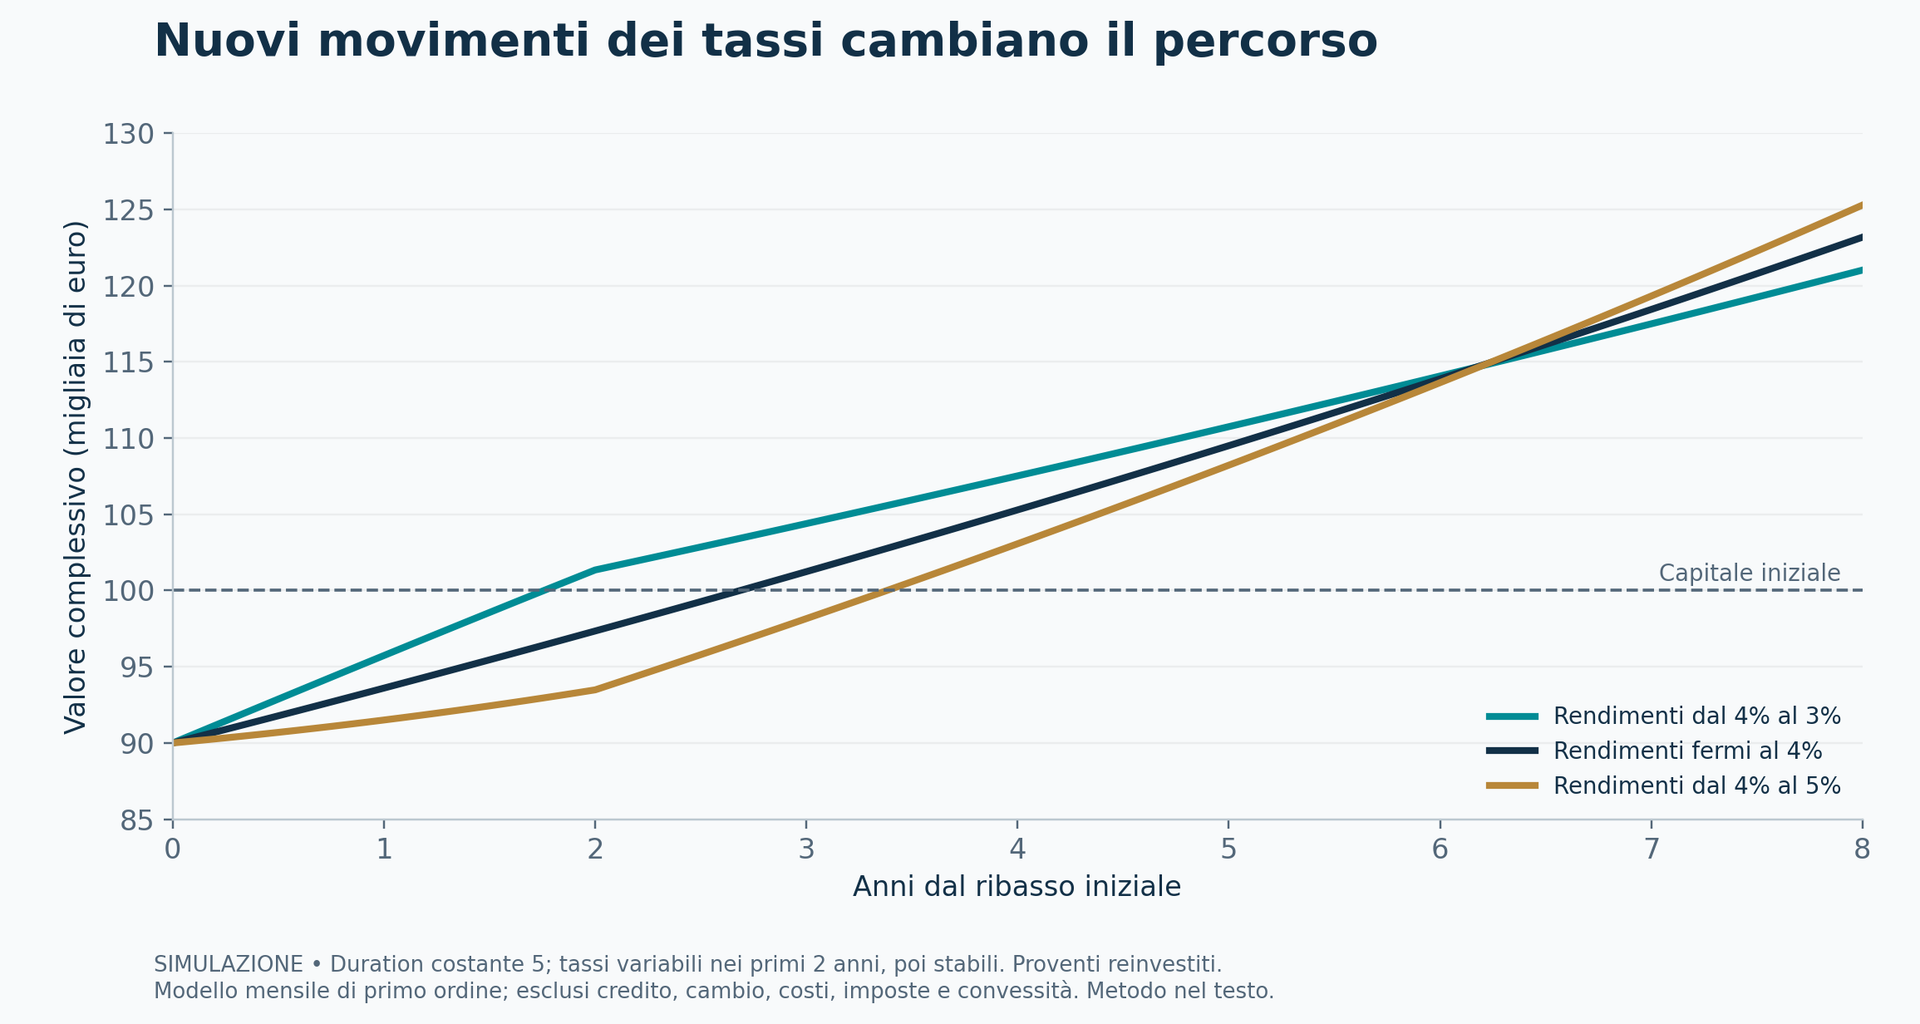
Figura 2. Modello didattico mensile con duration costante 5 e rendimenti di mercato dal 4% al 3%, 4% o 5% in 24 mesi, poi invariati. Proventi reinvestiti; valori lordi, senza costi, imposte, credito, cambio e convessità. Non è una previsione di performance. Metodo in fondo all’articolo.
Quando i rendimenti scendono, il prezzo riceve un sostegno immediato, ma il rendimento disponibile per il futuro diminuisce. Quando salgono, il prezzo subisce una nuova pressione, mentre migliorano le condizioni per i rendimenti successivi. L’ordine e la velocità di questi movimenti contano: un nuovo rialzo vicino al momento del disinvestimento può essere particolarmente scomodo.
Per un ETF societario andrebbero aggiunti gli spread di credito; per uno in valuta estera il cambio, oppure gli effetti della copertura. Le stesse formule non descrivono indistintamente tutti i fondi obbligazionari.
● La regola del doppio della duration, senza equivoci
La ricerca di Gabriel A. Lozada esamina quando il rendimento iniziale di un portafoglio a duration costante può approssimarne il rendimento medio futuro. Sotto specifiche ipotesi emerge un riferimento vicino al doppio della duration; lo studio analizza anche gli scostamenti dovuti al percorso dei rendimenti e ad altre caratteristiche del modello. [2]
Con duration 5, il riferimento a circa 10 anni non indica quanto occorra per recuperare una perdita già subita. Non garantisce neppure il rendimento iniziale al decimo anno. È una relazione fra rendimento iniziale e risultato medio futuro, da usare con le sue ipotesi: non una scadenza da segnare sul calendario.
Anche dividere una perdita del 10% per un rendimento del 4% è una scorciatoia inaffidabile: ignora la capitalizzazione, il capitale residuo e i movimenti futuri dei prezzi. Per una valutazione concreta occorre ricostruire versamenti e flussi incassati, verificare rischi e costi e confrontarli con il tempo ancora disponibile.
● Aspettare, vendere o modificare la posizione
Il prezzo di acquisto è importante per misurare ciò che è successo. La decisione da prendere oggi riguarda invece il capitale ancora investito e la sua funzione nel patrimonio.
Chi dovrà utilizzare quei soldi tra dodici mesi e chi dispone di dieci anni possono possedere lo stesso ETF, con la stessa perdita, e avere esigenze molto diverse. Nel primo caso può essere necessario ridurre un rischio ormai incompatibile con la spesa prevista. Nel secondo, una vendita motivata soltanto dal segno negativo rischia di ignorare le caratteristiche attuali dell’investimento.
Anche passare a un titolo singolo va valutato dal valore disponibile oggi. Vendere a 90.000 euro e comprare un’obbligazione che rimborserà a una data definita può rendere più leggibili i flussi futuri, ma non annulla economicamente la perdita precedente. Occorre confrontare capitale impiegato, rimborso, cedole, rischi, costi e fiscalità delle alternative.
Lo stesso vale per nuovi acquisti: aggiungere denaro può abbassare il prezzo medio, ma aumenta il capitale esposto. Un miglioramento del saldo dovuto a nuovi versamenti non è un rendimento. Il ribilanciamento deve discendere dall’allocazione desiderata, non dalla volontà di cancellare una perdita dal rendiconto.
● Il recupero va inserito nel piano patrimoniale
La domanda “quando recupero?” è legittima. Per darle una risposta utile bisogna affiancarle altre due domande: quando mi serviranno questi soldi e quale rischio posso sostenere fino a quel momento?
Un acquisto immobiliare, il pensionamento e un aiuto ai figli possono convivere con risorse senza un impiego immediato. Organizzare queste esigenze per importo e data permette di distinguere le somme per cui serve maggiore prevedibilità da quelle che possono sostenere oscillazioni più ampie. La scelta fra ETF, titoli singoli e scadenze progressive viene dopo questa analisi.
Un ETF obbligazionario in perdita può continuare a essere coerente con un piano di lungo periodo. Può anche essere diventato inadatto a un’esigenza che si è avvicinata. La duration misura una sensibilità. Il rendimento corrente aiuta a costruire scenari. La data in cui servirà il capitale determina quanto tempo abbiamo davvero a disposizione.
Comprendere queste logiche fa parte del rapporto con il consulente. Ne parlo anche nell’approfondimento seguente; per verificare caratteristiche e costi di un prodotto, può essere utile affiancare la lettura del KID alla scheda del fondo.
Il consulente indipendente non è per tutti
Cos’è davvero il KID e perché dovresti leggerlo
● La componente obbligazionaria è ancora coerente con i tuoi obiettivi?
Prima di decidere se mantenere o modificare un investimento, è utile valutare quando servirà il capitale, quali oscillazioni può sostenere il piano e quale ruolo hanno le obbligazioni nell’insieme delle tue risorse. Nel mio lavoro di consulente finanziario indipendente parto da queste domande, per collegare le scelte di investimento alla situazione della persona e seguirne la coerenza nel tempo. Se desideri un confronto sulla tua situazione, puoi prenotare un incontro conoscitivo.
Articolo a cura di Francesco Ceriani, Consulente Finanziario Indipendente con studio a Rovello Porro (area Saronno), attivo tra Como, Varese, Milano e Monza Brianza. Aiuto persone e famiglie a dare una regia al proprio patrimonio, costruendo strategie coerenti con obiettivi, rischio e orizzonte temporale, senza conflitti di interesse.
Fonti e metodo delle simulazioni
[1] iShares — Bond duration demystified: A guide for fixed-income investors (7 ottobre 2025)
[3] iShares — ETF iBonds: struttura, scadenza e rischi
Fonti consultate il 12 ottobre 2026. Esempi e grafici sono elaborazioni originali a fini educativi. Le caratteristiche dei singoli strumenti devono essere verificate nella relativa documentazione.
Figura 1: V(t) = 90.000 × 1,04^t; percorso senza shock B(t) = 100.000 × 1,02^t. Il pareggio nominale è ln(100.000/90.000) / ln(1,04) = 2,686 anni; l’intersezione con B(t) è ln(100.000/90.000) / ln(1,04/1,02) = 5,426 anni. L’iniziale −10% è una stima lineare con duration 5 e aumento di rendimento di 2 punti percentuali; si trascura la convessità.
Figura 2: V(m) = V(m−1) × (1 + rendimento medio del mese)^(1/12) × [1 − 5 × variazione mensile del rendimento]. Rendimenti decimali, medi fra inizio e fine mese. Le traiettorie partono dal 4% e raggiungono 3%, 4% o 5% al mese 24; poi sono costanti. Il rendimento corrente viene assunto come tasso di maturazione totale. Si trascurano pendenza e scorrimento della curva, convessità, credito, cambio, costi, imposte e inflazione. Non sono previsioni di performance di ETF.
Avvertenze: informazioni a finalità educative, non consulenza finanziaria personalizzata. Le simulazioni non rappresentano risultati storici né rendimenti garantiti. La valutazione di uno strumento richiede la sua documentazione e la situazione dell’investitore.