Un milione di euro basta per smettere di lavorare? Dipende dalle spese, ma anche da come investiamo quel capitale, dalle perdite che potremmo incontrare nei primi anni, da quanto siamo capaci di sopportarle e da quanto patrimonio vogliamo conservare.
Immaginiamo di avere raggiunto un patrimonio finanziario di un milione di euro. Le nostre spese sono circa 35.000 o 40.000 euro all’anno. Possiamo smettere di lavorare?
Applicando semplicemente la famosa “regola del 4%”, la risposta potrebbe sembrare positiva. Ma un milione investito con il 30% di azioni non è lo stesso patrimonio di un milione investito con il 70%.
E soprattutto una forte crisi che arriva vent’anni dopo avere lasciato il lavoro non produce necessariamente gli stessi effetti di una crisi che arriva nei primi dodici mesi.
Il FIRE — Financial Independence, Retire Early — non è quindi soltanto una questione di capitale accumulato. È soprattutto un problema di pianificazione del decumulo.
Executive summary
| Per capire quanto capitale serva davvero per vivere di rendita non basta moltiplicare le proprie spese per 25. Bisogna considerare almeno cinque elementi: quanto vogliamo spendere;come sarà investito il patrimonio;quanto potrebbe perdere, soprattutto nei primi anni;quanto siamo realmente capaci di sopportare quelle perdite;quanto capitale vogliamo conservare nel tempo o lasciare agli eredi. Le simulazioni mostrano inoltre un risultato interessante: se il patrimonio è già abbondante rispetto alle spese, non è necessariamente utile assumere più rischio per cercare più rendimento. |
Quanto capitale serve? Partiamo dalle spese
Se spendiamo 3.000 euro al mese, abbiamo bisogno di circa 36.000 euro all’anno. Il capitale teorico necessario cambia però molto in funzione del tasso iniziale di prelievo.
| Spesa mensile | Spesa annuale | Capitale al 4% | Capitale al 3,5% | Capitale al 3% |
| 2.000 € | 24.000 € | 600.000 € | 686.000 € | 800.000 € |
| 3.000 € | 36.000 € | 900.000 € | 1.029.000 € | 1.200.000 € |
| 4.000 € | 48.000 € | 1.200.000 € | 1.371.000 € | 1.600.000 € |
| 5.000 € | 60.000 € | 1.500.000 € | 1.714.000 € | 2.000.000 € |
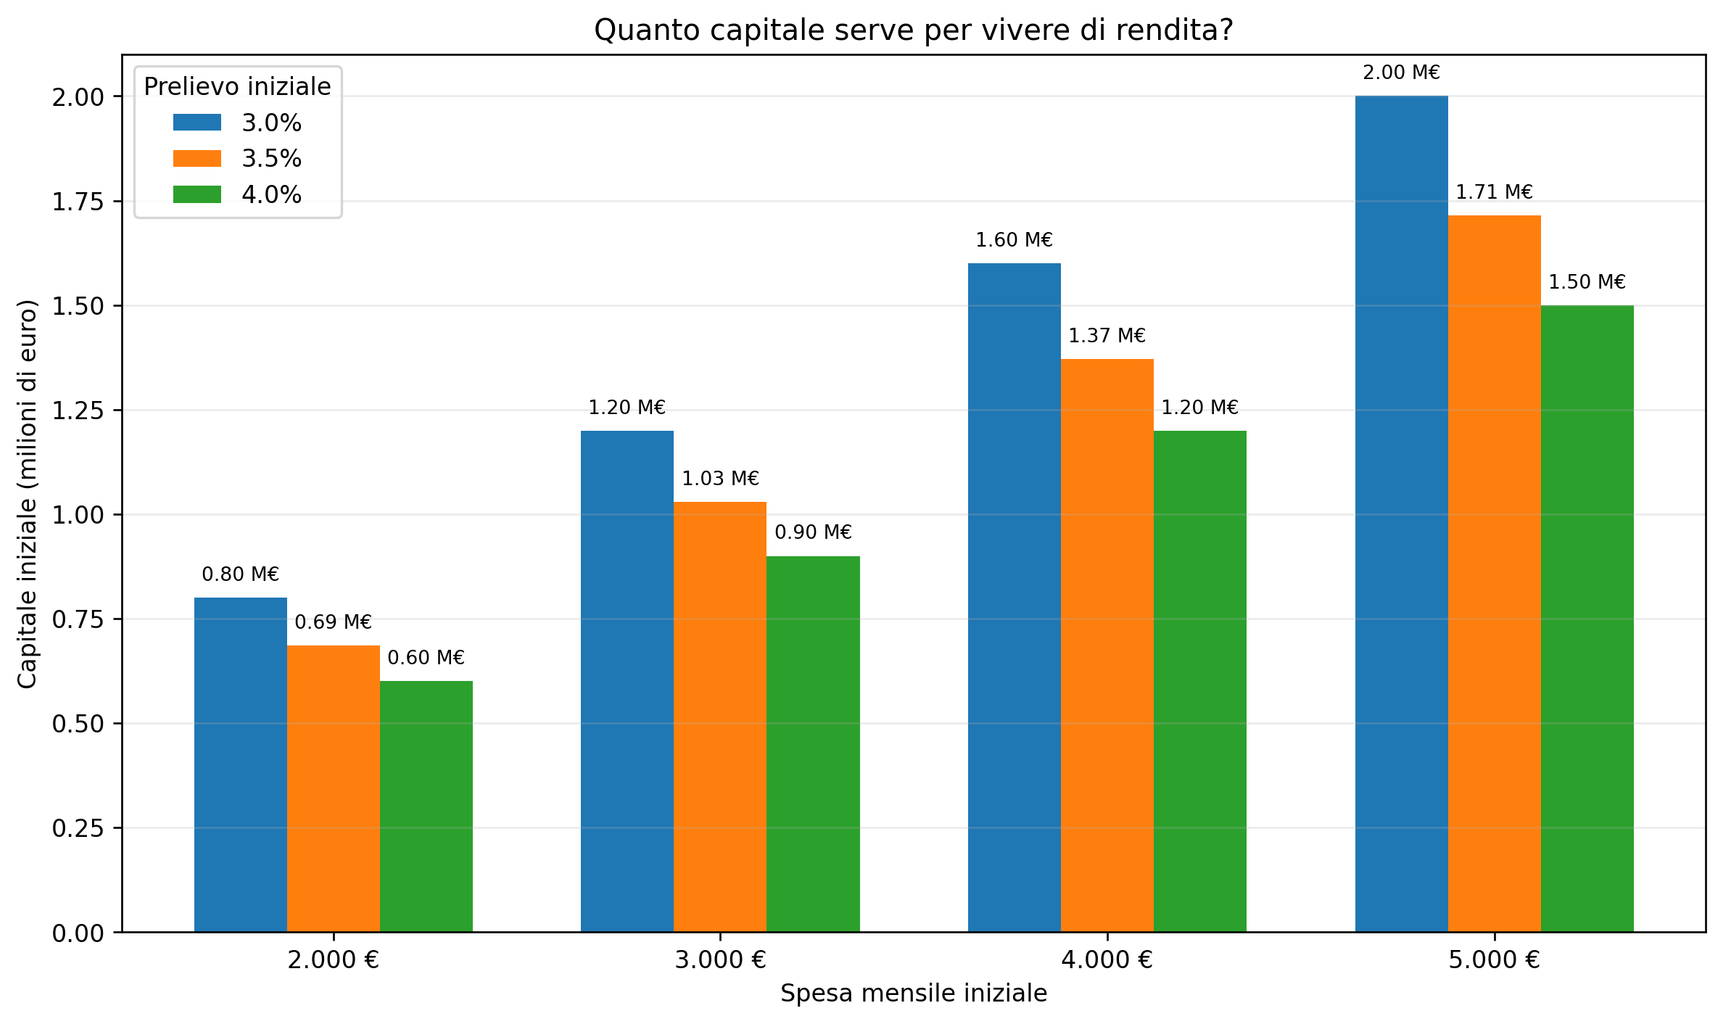
Figura 1 – Quanto capitale serve per vivere di rendita?
Calcolo aritmetico: spesa annua / tasso iniziale di prelievo. Non include fiscalità o costi.
Nelle simulazioni utilizzeremo un’inflazione costante del 2% annuo e aumenteremo ogni anno il prelievo della stessa percentuale, così da mantenerne costante il potere d’acquisto.
Il 2% non è una previsione sui prossimi quarant’anni. È un’ipotesi di lavoro semplice e coerente con le aspettative di inflazione di lungo periodo nell’area euro, che nell’ultima indagine BCE restano ancorate al 2%.
Il punto, però, è che sapere quanto preleviamo non basta. Dobbiamo sapere da quale portafoglio lo stiamo prelevando.
Un milione non è sempre lo stesso milione
Confrontiamo tre portafogli volutamente semplici:
| Portafoglio | Azioni globali | Obbligazioni governative |
| Prudente 30/70 | 30% | 70% |
| Bilanciato 50/50 | 50% | 50% |
| Dinamico 70/30 | 70% | 30% |
Per le ipotesi forward-looking utilizziamo le Long-Term Capital Market Assumptions 2026 di J.P. Morgan, espresse in euro.
Per i governativi globali coperti dal rischio valutario in euro, J.P. Morgan stima un rendimento aritmetico di lungo periodo del 3,58% e una volatilità del 4,03%. Le stime vengono utilizzate insieme a quelle dell’azionario globale e alle correlazioni attese per costruire i diversi portafogli.
Applicando i diversi pesi, il rendimento aritmetico atteso indicativo diventa:
| Portafoglio | Rendimento aritmetico atteso |
| 30/70 | 4,71% |
| 50/50 | 5,47% |
| 70/30 | 6,22% |
Sono assunzioni di lungo periodo, non promesse di rendimento. E soprattutto rendimento e drawdown sono due concetti differenti.
Quanto possiamo vedere scendere il patrimonio?
Il drawdown misura la perdita dal precedente massimo al minimo successivo. È una misura particolarmente utile quando si parla di FIRE, perché traduce il rischio in qualcosa di molto concreto.
Dire che un portafoglio ha una determinata volatilità statistica può risultare astratto. Dire invece “un milione potrebbe temporaneamente diventare 730.000 euro” ha un significato molto diverso.
Nei backtest azioni/obbligazioni utilizzati come riferimento, i massimi drawdown osservati negli ultimi trent’anni sono stati circa:
| Portafoglio | Maximum drawdown |
| 30/70 | -17,6% |
| 50/50 | -26,9% |
| 70/30 | -37,5% |
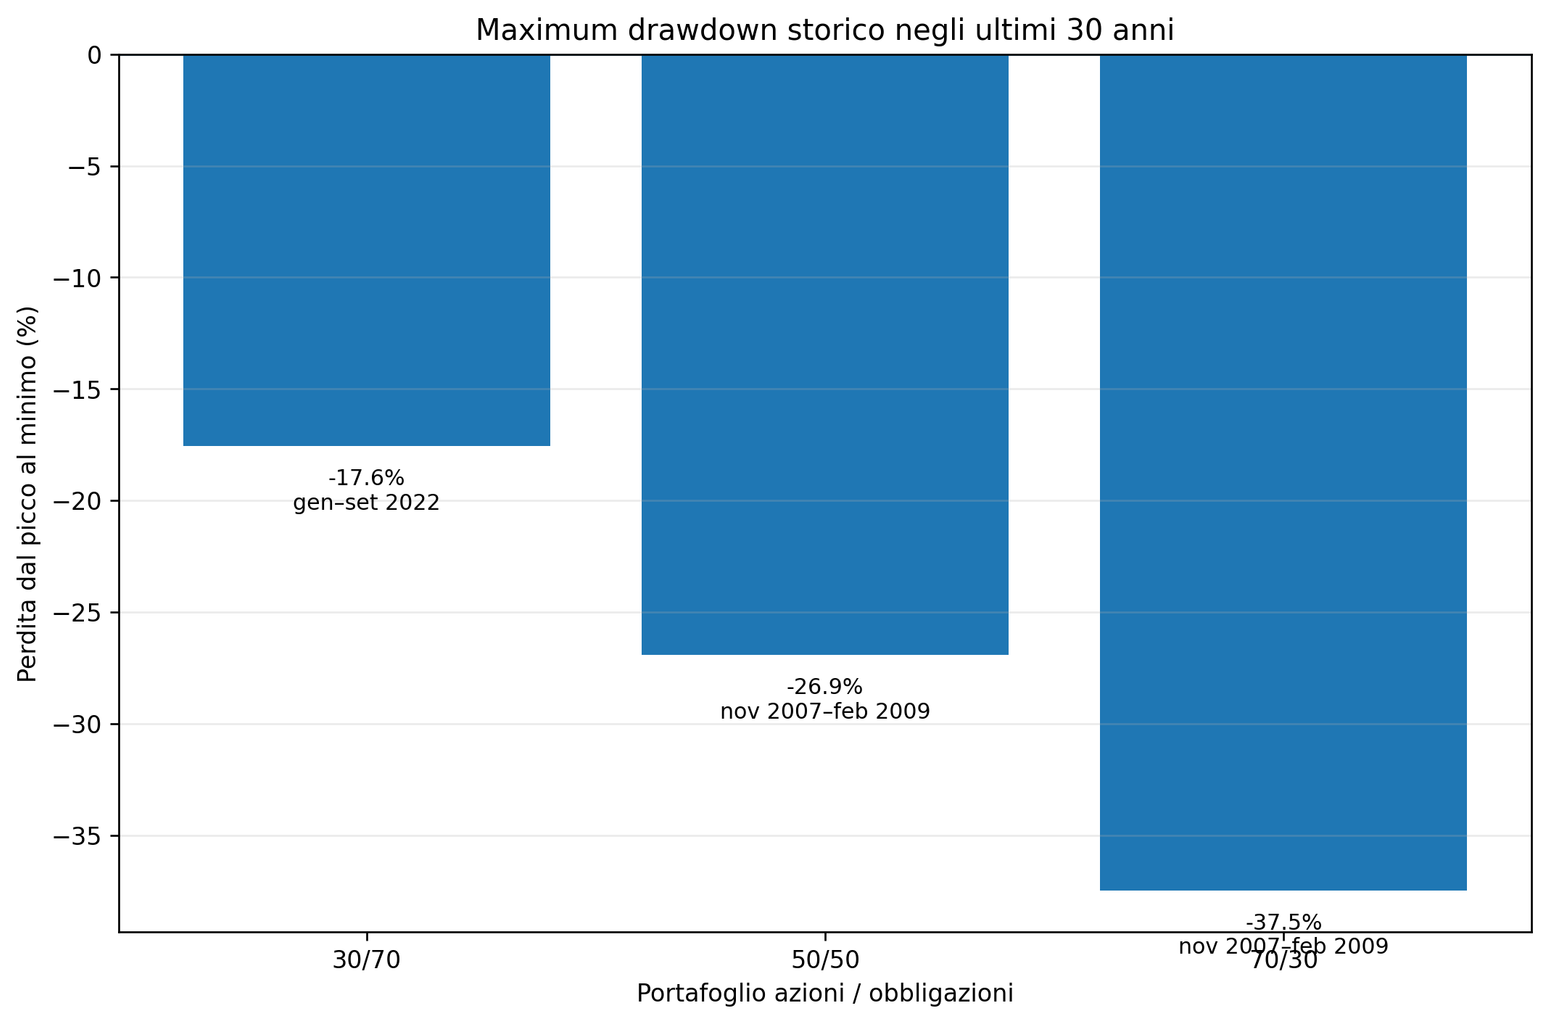
Figura 2 – Maximum drawdown storico
Backtest su US Total Stock Market / US Total Bond Market. Dato storico di riferimento, non previsione.
Questi dati non sono previsioni e il backtest utilizza mercati statunitensi, mentre le nostre assunzioni forward-looking sono costruite per un investitore in euro. Servono come riferimento storico per comprendere quanto possa cambiare l’esperienza dell’investitore al variare dell’asset allocation.
E non esiste nemmeno una regola secondo cui un portafoglio con meno azioni debba sempre perdere molto meno. Il 2022 ha mostrato cosa può accadere quando azioni e obbligazioni soffrono contemporaneamente.
La diversificazione riduce determinati rischi. Non elimina ogni possibile scenario negativo.
Quarant’anni di FIRE: le nostre simulazioni
Partiamo da quattro ipotesi semplici:
- 1.000.000 € di capitale iniziale
- 40 anni di orizzonte
- inflazione del 2%
- prelievo iniziale del 3%, 3,5% oppure 4% e ribilanciamento annuale
Per ogni combinazione sono stati generati 500.000 percorsi sulla base delle ipotesi di rendimento, volatilità e correlazione delle asset class.
Definiamo inizialmente “successo” nel modo più semplice possibile: arrivare alla fine del quarantesimo anno con un patrimonio superiore a zero.
| Portafoglio | Prelievo 3% | Prelievo 3,5% | Prelievo 4% |
| 30/70 | 94,2% | 74,3% | 42,9% |
| 50/50 | 93,3% | 80,4% | 60,8% |
| 70/30 | 91,2% | 81,1% | 67,2% |
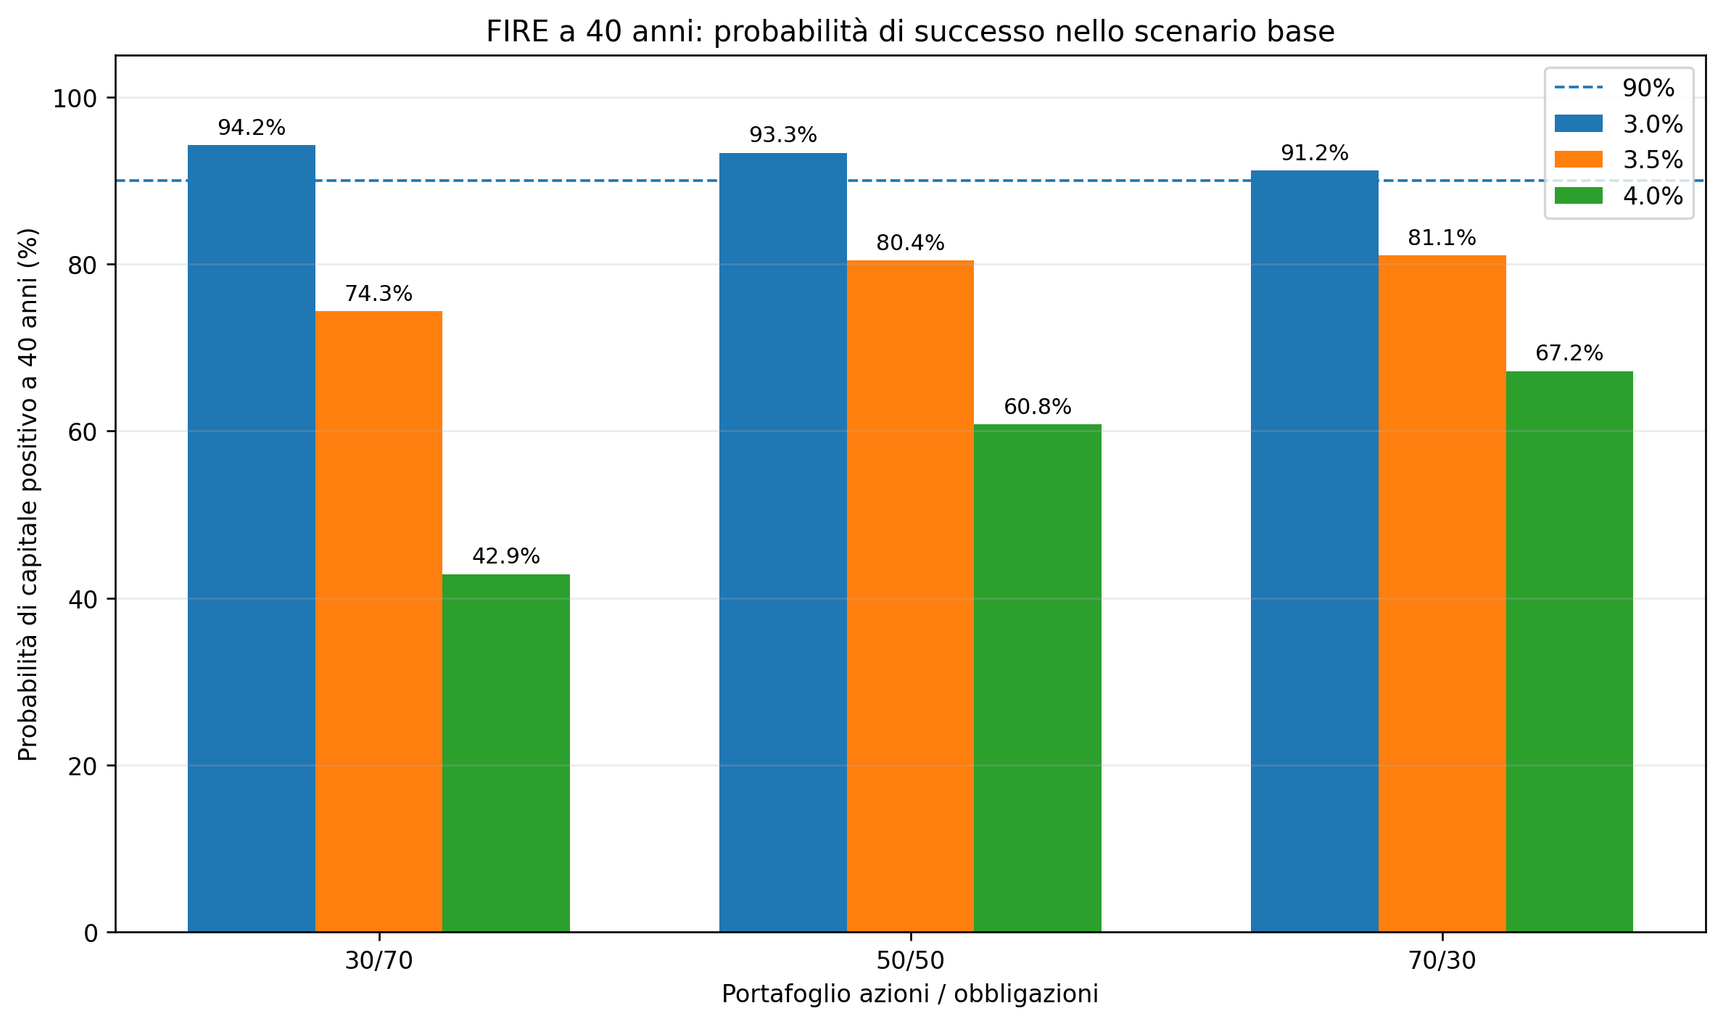
Figura 3 – Probabilità che il patrimonio duri 40 anni
500.000 simulazioni per combinazione; inflazione 2%; prelievi indicizzati; assunzioni J.P. Morgan 2026 in euro.
Qui emerge un risultato particolarmente interessante. Con un prelievo iniziale del 3%, il portafoglio più prudente 30/70 ottiene nel nostro modello una probabilità di successo leggermente superiore.
La differenza rispetto agli altri portafogli è modesta, quindi non significa che il 30/70 sia “il migliore”. Ci dice però qualcosa di importante: quando chiediamo relativamente poco al patrimonio, non abbiamo necessariamente bisogno di cercare il massimo rendimento possibile.
La minore volatilità può diventare più importante del rendimento aggiuntivo. Quando invece saliamo verso il 3,5% e soprattutto il 4%, la maggiore crescita attesa della componente azionaria diventa progressivamente più importante.
Il 30/70 inizia così a soffrire un rischio differente: non quello di perdere troppo, ma quello di crescere troppo poco per finanziare quarant’anni di prelievi reali.
| Più patrimonio abbiamo rispetto alle nostre spese, meno rendimento siamo costretti a cercare. E meno rendimento dobbiamo cercare, meno rischio potremmo avere bisogno di assumere. |
È quasi il contrario del ragionamento più intuitivo: “Ho molti soldi, quindi posso permettermi di rischiare di più”. In alcuni casi la domanda corretta potrebbe essere: “Se ho già abbastanza, perché dovrei essere costretto a rischiare di più?”
Naturalmente il risultato cambia ancora se l’obiettivo non è semplicemente far durare il capitale, ma anche conservarlo per gli eredi.
E se il grande drawdown arrivasse subito?
La media dei rendimenti racconta soltanto una parte della storia. Per chi vive di rendita conta anche l’ordine in cui quei rendimenti arrivano.
Per questo abbiamo costruito uno stress test volutamente severo. Dopo l’inizio del FIRE immaginiamo che ciascun portafoglio subisca immediatamente una perdita picco-minimo della stessa grandezza del massimo drawdown moderno utilizzato come riferimento:
- 30/70: -17,6%
- 50/50: -26,9%
- 70/30: -37,5%
Non stiamo trasformando questi drawdown in “rendimenti annuali”. Stiamo chiedendo semplicemente: se il capitale subisse immediatamente una perdita di questa dimensione e da quel livello ripartisse il nostro percorso futuro, quanto diventerebbe fragile il piano?
| Portafoglio | Prelievo 3% | Prelievo 3,5% | Prelievo 4% |
| 30/70 | 57,8% | 20,0% | 3,7% |
| 50/50 | 49,5% | 22,0% | 7,1% |
| 70/30 | 37,5% | 17,8% | 7,0% |
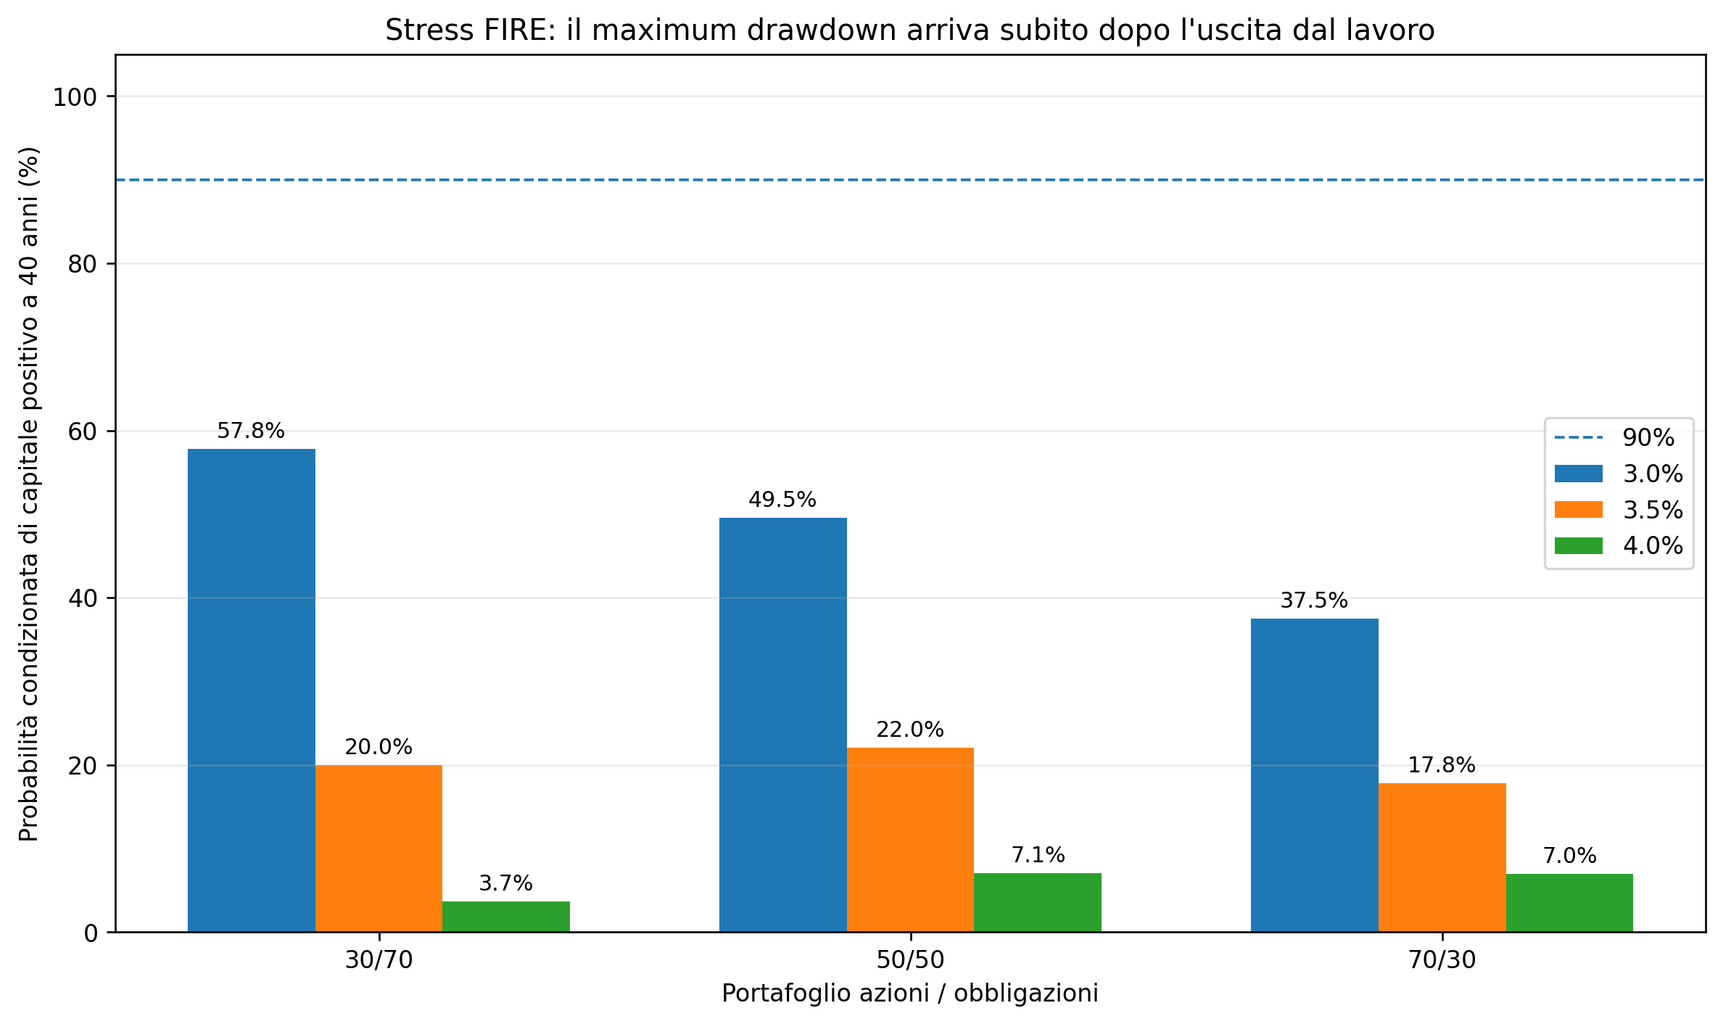
Figura 4 – Quando il drawdown arriva all’inizio
Stress test condizionato: il drawdown è una perdita picco-minimo applicata al patrimonio, non un rendimento annuale.
Queste non sono le probabilità che una crisi simile avvenga. Sono probabilità condizionate allo stress che abbiamo imposto. Servono a mostrare perché i primi anni siano così delicati.
Una forte perdita al venticinquesimo anno, dopo decenni di crescita, può avere conseguenze molto diverse dalla stessa perdita subita quando abbiamo appena smesso di lavorare. Nel frattempo, infatti, continuiamo a prelevare.
Una parte degli strumenti viene venduta a prezzi depressi e non parteciperà più all’eventuale recupero. È il sequence-of-returns risk.
Il rischio che nessuna simulazione può eliminare: noi stessi
C’è poi un rischio ancora più difficile da inserire in un modello: l’investitore.
Immaginiamo di aver appena lasciato il lavoro con un milione di euro. Non arriverà più uno stipendio. Dopo poco tempo il nostro patrimonio vale 800.000 euro. Poi magari 700.000. Nel frattempo dobbiamo continuare a pagare tutte le nostre spese. Riusciremmo davvero a mantenere la strategia?
È molto diverso vedere un portafoglio perdere il 25% mentre continuiamo a lavorare rispetto a subirlo sapendo che quel capitale dovrà finanziare il resto della nostra vita.
Per questo vanno distinti la capacità finanziaria di rischio, cioè quanto il piano può effettivamente sopportare, e la tolleranza psicologica al rischio, cioè quanto noi siamo capaci di sopportare senza prendere decisioni impulsive.
Un portafoglio può essere statisticamente adeguato. Ma se dopo una perdita vendiamo tutto l’azionario e aspettiamo che “la situazione torni tranquilla”, il piano originario non esiste più.
| Il miglior portafoglio sulla carta non è il miglior portafoglio per noi se non siamo in grado di mantenerlo nei momenti peggiori. |
Un FIRE flessibile può essere più robusto
Il nostro modello utilizza una regola rigida: il prelievo aumenta del 2% ogni anno anche dopo una forte crisi. Nella realtà potremmo ridurre temporaneamente alcune spese discrezionali.
Rinviare un viaggio, cambiare automobile un anno dopo oppure spendere qualche migliaio di euro in meno durante una fase negativa può sembrare poco. Ma durante un forte drawdown può evitare di vendere una quantità maggiore di patrimonio proprio nel momento sbagliato.
Anche le analisi Morningstar mostrano che regole di spesa più flessibili possono sostenere prelievi iniziali maggiori rispetto a un sistema completamente rigido.
Questo significa che i nostri numeri non vanno letti come “il 3% funziona” oppure “il 4% non funziona”. Significano: con queste ipotesi e con questa specifica regola di prelievo, il risultato è questo.
Voglio consumare il capitale oppure lasciarlo a qualcuno?
Finora abbiamo considerato un piano riuscito anche se al quarantesimo anno rimane un solo euro. Ma potrebbe non essere il nostro obiettivo.
Possiamo voler consumare progressivamente il patrimonio durante la vita. Oppure lasciare agli eredi almeno metà del capitale iniziale. O ancora preservarne integralmente il potere d’acquisto.
Con un prelievo iniziale del 3,5%, nel nostro scenario base:
| Portafoglio | Conservare almeno il 50% reale | Conservare almeno il 100% reale |
| 30/70 | 32,0% | 10,1% |
| 50/50 | 54,6% | 33,5% |
| 70/30 | 63,8% | 48,6% |
Ed ecco perché la strategia può cambiare. Se il mio obiettivo principale è vivere del patrimonio senza assumere rischi inutili, un portafoglio prudente può avere senso.
Se invece voglio finanziare quarant’anni di spese e contemporaneamente preservare una parte importante del capitale, la crescita di lungo periodo diventa più importante.
| La domanda non è soltanto “Quanto mi serve?”, ma anche “Quanto voglio che rimanga dopo di me?” |
Pensione, longevità e casa cambiano il quadro
Quarant’anni sono soltanto un orizzonte di analisi. Chi entra in FIRE a 45 anni arriverebbe a 85, ma naturalmente potrebbe vivere molto più a lungo.
Allo stesso tempo, però, il portafoglio potrebbe non essere l’unica fonte di reddito per tutta la vita. A una certa età possono arrivare pensione pubblica, previdenza complementare, affitti o altre rendite.
Il FIRE dovrebbe quindi essere costruito per fasi, non come se le condizioni rimanessero identiche per quarant’anni.
E anche l’abitazione principale può rappresentare una riserva patrimoniale. In età avanzata l’immobile può eventualmente essere venduto o ridimensionato oppure, in determinate situazioni, monetizzato attraverso strumenti come la vendita della nuda proprietà con riserva di usufrutto o il prestito vitalizio ipotecario.
Naturalmente ritorna sempre lo stesso problema: se vogliamo lasciare la casa agli eredi, non possiamo contemporaneamente considerarla integralmente disponibile per finanziare il nostro rischio longevità.
Costi, fiscalità e imprevisti
Le simulazioni sono al lordo della fiscalità personale e dei costi degli strumenti. Nella vita reale entrambi riducono il rendimento disponibile.
Inoltre le spese non aumentano ordinatamente del 2% ogni anno: possono arrivare manutenzioni, automobili, esigenze familiari o spese sanitarie.
Per questo un FIRE costruito esattamente sul massimo prelievo teoricamente sostenibile sarà sempre più fragile di uno nel quale esiste un margine di sicurezza.
La fiscalità merita un approfondimento autonomo. In un prossimo articolo analizzeremo in quali Paesi può essere fiscalmente più conveniente vivere del proprio patrimonio.
Quanto capitale serve davvero?
Possiamo quindi tornare alla domanda iniziale. Un milione basta? Forse. Ma la cifra da sola non è sufficiente per rispondere.
Il capitale necessario dipende dalle spese, dall’orizzonte, dall’asset allocation, dal rendimento atteso, dai drawdown che possiamo sostenere, dalla sequenza dei rendimenti, dalla nostra capacità psicologica di rimanere investiti, dalla flessibilità delle spese, dalla pensione futura e dal patrimonio che vogliamo lasciare.
Il “numero FIRE” rimane utile. Ma è soltanto il punto di partenza. La vera pianificazione comincia quando ci chiediamo quanto sia robusto il nostro piano se le cose non vanno come sperato.
| Se ho già abbastanza capitale per raggiungere i miei obiettivi, ho davvero bisogno di assumere più rischio? |
| Il tuo patrimonio può davvero sostenere le tue scelte di vita? Raggiungere una determinata cifra non significa automaticamente aver raggiunto l’indipendenza finanziaria. Asset allocation, livello di spesa, rischio, orizzonte, pensione futura, patrimonio immobiliare e obiettivi successori devono essere valutati insieme. Vuoi capire quanto reddito può sostenere realmente il tuo patrimonio e con quale livello di rischio? Posso aiutarti a costruire una simulazione personalizzata e a verificare la robustezza del piano anche negli scenari meno favorevoli. |
Articolo a cura di Francesco Ceriani, Consulente Finanziario Indipendente con studio a Rovello Porro (area Saronno), attivo tra Como, Varese, Milano e Monza Brianza. Aiuto persone e famiglie a dare una regia al proprio patrimonio, costruendo strategie coerenti con obiettivi, rischio e orizzonte temporale, senza conflitti di interesse.
Nota metodologica
Le simulazioni sono elaborazioni originali con finalità educative. Utilizzano 500.000 percorsi per combinazione, un orizzonte di 40 anni, inflazione del 2%, prelievi rivalutati annualmente e ribilanciamento annuale.
Le ipotesi forward-looking sono costruite a partire dalle J.P. Morgan Asset Management 2026 Long-Term Capital Market Assumptions in euro. Come qualsiasi Capital Market Assumption, non rappresentano previsioni certe dei risultati futuri.
Il Monte Carlo semplifica il comportamento dei mercati: eventi estremi, cambiamenti strutturali delle correlazioni e sequenze persistenti di rendimenti possono essere rappresentati in modo imperfetto. Per questo all’analisi probabilistica è affiancato uno stress test separato sui drawdown.
Il numero elevato di simulazioni riduce l’errore numerico della simulazione, non l’incertezza delle assunzioni di partenza. Fiscalità e costi di investimento non sono inclusi.
Fonti principali
- Banca Centrale Europea – Survey of Professional Forecasters, 2026 Q3
- J.P. Morgan Asset Management – 2026 Long-Term Capital Market Assumptions
- Morningstar – The State of Retirement Income 2025
- Best Retirement Portfolio – backtest azioni/obbligazioni
- Consiglio Nazionale del Notariato – strumenti patrimoniali per la terza età
- Normattiva – prestito vitalizio ipotecario