Immobili, investimenti e previdenza devono lavorare insieme
Come un affitto da 500 euro al mese può contribuire a costruire capitale, integrare la pensione e finanziare i progetti futuri.
| «Una buona pianificazione non cerca semplicemente il rendimento più alto: assegna a ogni risorsa del patrimonio un compito preciso.» |
Un appartamento affittato a 500 euro al mese genera 6.000 euro lordi l’anno. La domanda più comune è: quanto mi rimane dopo le tasse? Quella più interessante è un’altra: cosa potrebbe diventare quel reddito se, per vent’anni, fosse impiegato in un progetto finanziario e previdenziale anziché semplicemente speso?
Immaginiamo un solo reddito immobiliare al servizio di due obiettivi: costruire un’integrazione pensionistica e mettere da parte il capitale per una spesa importante. Poi, al pensionamento, il canone cambia funzione: smette di finanziare il piano e diventa a sua volta reddito. È un caso didattico per mostrare come immobili, investimenti e previdenza possano lavorare insieme.
🏠 Il caso di partenza
Ipotizziamo un professionista con un reddito lordo di riferimento di 40.000 euro annui, in regime forfettario, al quale manchino 20 anni alla pensione. Possiede inoltre un appartamento che oggi produce un canone di 500 euro al mese, cioè 6.000 euro lordi annui.
Il reddito dell’attività professionale è assoggettato all’imposta sostitutiva del regime forfettario. Per questo, i versamenti volontari alla previdenza complementare non riducono direttamente quel reddito professionale come avverrebbe nel regime IRPEF ordinario. Se però il contribuente possiede anche redditi soggetti a IRPEF ordinaria, come nel nostro esempio il reddito da locazione, la deduzione previdenziale può trovare capienza su quella base imponibile.
| Ipotesi | Valore |
| Orizzonte | 20 anni |
| Canone iniziale | 500 €/mese = 6.000 €/anno |
| Rivalutazione del canone | 2% annuo, ipotesi |
| Reddito lordo di riferimento | 40.000 €/anno |
| Tasso di sostituzione pensione pubblica | 50%, ipotesi didattica |
| Reddito desiderato in pensione | 80% del reddito di riferimento |
| Versamento al fondo pensione | 5.300 €/anno |
| Rendimento lordo ipotizzato | 6% annuo |
| Inflazione | 2% annuo |
Nota: il 50% di tasso di sostituzione non è una previsione per i lavoratori forfettari. È un’ipotesi per mostrare il metodo. La pensione effettiva dipende da gestione previdenziale, contributi versati, carriera, redditi, età e regole vigenti al pensionamento.
🧾 Prima di investire: quanto del canone è davvero disponibile?
Nel primo anno il canone lordo è 6.000 euro. In regime ordinario, assumiamo che ai fini fiscali rilevi il 95% del canone, e che tale importo sia superiore alla rendita catastale rivalutata. La base reddituale da locazione è quindi 5.700 euro.
| Voce | Calcolo | Anno 1 |
| Canone lordo | 500 × 12 | 6.000 € |
| Reddito locativo considerato | 95% del canone | 5.700 € |
| Deduzione fondo pensione | limite 2026 assunto | − 5.300 € |
| Imponibile IRPEF residuo | 5.700 − 5.300 | 400 € |
| IRPEF | 23% di 400 | 92 € |
| Quota locatore imposta di registro | 1% del canone, ipotesi di riparto 50/50 | 60 € |
| Residuo destinabile al PAC ETF | 6.000 − 5.300 − 92 − 60 | 548 € |
Il passaggio importante è questo: il fondo pensione non “crea” un rimborso automatico. Riduce la base imponibile IRPEF e quindi l’imposta dovuta. Nel primo anno, senza il versamento previdenziale, l’IRPEF statale sull’imponibile locativo di 5.700 euro sarebbe 1.311 euro; con la deduzione scende, nel nostro esempio, a 92 euro.
Attenzione: i 548 euro indicati nella tabella sono un residuo teorico prima dei costi di possesso e dei possibili imprevisti immobiliari. La simulazione non include addizionali regionali e comunali, IMU, assicurazione, spese condominiali non recuperabili, manutenzione e periodi di sfitto. Questi importi devono essere stimati prima di impostare un PAC realmente sostenibile.
Esempio di sensibilità: se il proprietario sostiene nell’anno 600 euro di IMU e accantona 400 euro per manutenzioni e sfitto, i 548 euro teorici non sono disponibili per il PAC. Il fabbisogno aggiuntivo è di 452 euro: occorre ridurre o rinviare gli investimenti oppure coprirlo con altre entrate. Non significa che l’operazione non abbia senso; significa che un piano parte dai flussi netti, non dall’affitto lordo.
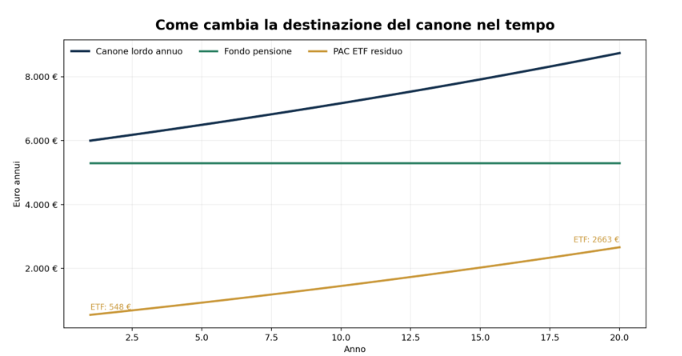
Grafico 1 — Il fondo pensione resta “saturo” a 5.300 euro; con la crescita del canone aumenta progressivamente la quota destinabile al PAC ETF.
📈 Il canone cresce, il fondo si satura e il PAC accelera
Assumendo, solo a fini didattici, che il contratto in regime IRPEF ordinario consenta l’adeguamento del canone e che questo cresca effettivamente del 2% annuo, la quota teorica destinabile al PAC passa da 548 euro nel primo anno a circa 2.663 euro nel ventesimo. Il versamento al fondo pensione resta pari a 5.300 euro l’anno. I grafici rappresentano lo scenario senza costi immobiliari ulteriori: non sono una previsione dei flussi realmente investibili.
| Anno | Canone annuo | IRPEF stimata | PAC ETF annuo |
| 1 | 6.000 € | 92 € | 548 € |
| 5 | 6.495 € | 200 € | 930 € |
| 10 | 7.171 € | 348 € | 1.451 € |
| 15 | 7.917 € | 511 € | 2.027 € |
| 20 | 8.741 € | 691 € | 2.663 € |
Al termine dei vent’anni, cioè al momento in cui immaginiamo il pensionamento, il canone teorico dell’anno successivo sarebbe circa 8.916 euro annui, pari a circa 743 euro lordi al mese. Poiché nella simulazione canone e inflazione crescono entrambi del 2%, il suo potere d’acquisto reale rimane grosso modo equivalente ai 500 euro mensili di oggi, prima di tasse e costi immobiliari.
🌱 Due strumenti, due funzioni diverse
Il fondo pensione ha un compito previdenziale. Il PAC ETF ha invece un compito patrimoniale e rimane liberamente disponibile per un progetto futuro. Non sono due strumenti messi uno accanto all’altro: sono due “contenitori” con obiettivi diversi.
Per il fondo pensione ipotizziamo un rendimento lordo del 6% annuo, un comparto azionario senza quota agevolata in titoli di Stato e versamenti di 5.300 euro a fine anno. Nel modello i rendimenti annuali sono assoggettati all’aliquota del 20%, corrispondente a un rendimento netto fiscale semplificato del 4,8% annuo. Non includiamo i costi del prodotto. L’agevolazione legata agli anni di partecipazione per la tassazione di alcune prestazioni non viene applicata ai rendimenti di questa simulazione.
Per il PAC ETF ipotizziamo lo stesso rendimento lordo del 6%, un prelievo annuo dello 0,20% sul valore come approssimazione dell’imposta di bollo e, al termine, il 26% sulla plusvalenza realizzata. Anche qui non sono inclusi TER, commissioni e altri costi specifici.
| Dopo 20 anni | Capitale stimato | Funzione |
| Fondo pensione | 171.591 € | Costruire un’integrazione pensionistica |
| PAC ETF | 43.729 € netti liquidabili | Finanziare un progetto futuro |
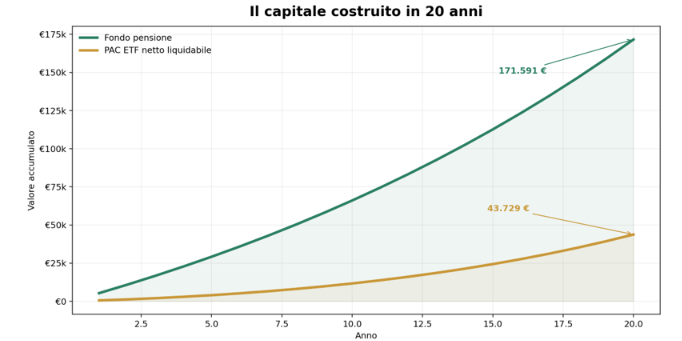
Grafico 2 — Capitale stimato con le ipotesi della simulazione. Il fondo è mostrato dopo la tassazione annuale dei rendimenti e prima della fiscalità della prestazione; l’ETF è mostrato come valore netto liquidabile ipotetico.
🧓 Il vero obiettivo previdenziale: colmare un gap, non accumulare un numero
A questo punto il montante previdenziale acquista senso solo se lo colleghiamo a un bisogno concreto. Partiamo dal reddito lordo di riferimento di 40.000 euro di oggi. Ipotizziamo che il professionista desideri mantenere in pensione l’80% di quel reddito e che la pensione pubblica copra il 50%. Il gap previdenziale è quindi pari al 30% del reddito di riferimento: 12.000 euro annui, cioè 1.000 euro al mese in valori di oggi.
Ma 1.000 euro oggi non sono 1.000 euro tra vent’anni. Con un’inflazione media del 2%, il reddito di riferimento di 40.000 euro equivale a circa 59.438 euro futuri. Il reddito-obiettivo all’80% diventa 47.550 euro; la pensione pubblica ipotizzata al 50% diventa 29.719 euro. Il gap nominale da colmare sale quindi a circa 17.831 euro annui, cioè 1.486 euro lordi al mese.
Al pensionamento il canone non viene più reinvestito. Viene utilizzato direttamente come fonte di reddito e si somma alla rendita del fondo pensione. Il coefficiente di conversione della previdenza complementare non è unico: dipende dall’età, dal tasso tecnico e dalle condizioni previste dalla forma pensionistica. Per questo non proviamo a “indovinare” il coefficiente tra vent’anni: usiamo tre scenari, 4%, 4,5% e 5%.
| Scenario | Rendita fondo/mese | Canone/mese | Totale integrazione | Copertura gap |
| 4,0% | 572 € | 743 € | 1.315 € | 88% |
| 4,5% | 643 € | 743 € | 1.386 € | 93% |
| 5,0% | 715 € | 743 € | 1.458 € | 98% |
Il confronto è espresso in valori lordi: non rappresenta la rendita netta spendibile. I rendimenti maturati nel fondo sono già tassati durante l’accumulo; la parte imponibile della prestazione pensionistica ordinaria derivante da contributi dedotti è invece assoggettata, secondo le regole oggi vigenti, a un’aliquota del 15%, ridotta di 0,30 punti per ogni anno oltre il quindicesimo fino al 9%. Nell’esempio, con vent’anni di partecipazione, l’aliquota teorica sulla relativa componente imponibile sarebbe del 13,5%. Per confrontare i flussi effettivamente disponibili andrebbero sottratte anche le imposte e le spese sull’affitto.
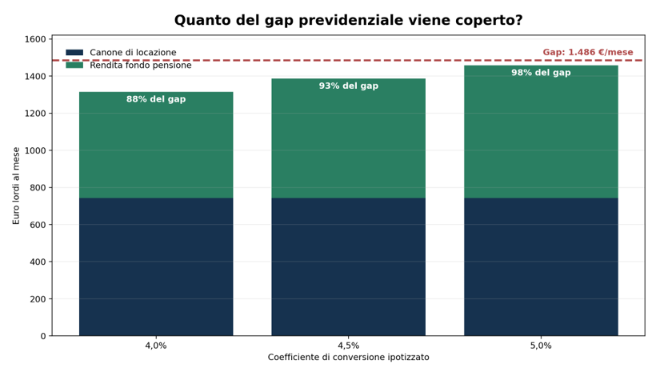
Grafico 3 — La somma tra canone e rendita previdenziale copre, nelle tre ipotesi di conversione, circa l’88%-98% del gap previdenziale lordo simulato.
🎯 Il secondo obiettivo: una spesa futura già progettata oggi
Il PAC ETF non serve a “fare più rendimento” rispetto al fondo pensione. Serve a finanziare un obiettivo diverso. Immaginiamo oggi una spesa familiare o personale importante da 30.000 euro: un master universitario, un aiuto per l’acquisto della prima casa di un figlio, una ristrutturazione o un altro progetto di vita.
Con inflazione al 2%, una spesa da 30.000 euro di oggi richiederebbe circa 44.578 euro tra vent’anni. Il PAC ETF della nostra simulazione arriva a circa 43.729 euro netti liquidabili: coprirebbe quindi circa il 98% dell’obiettivo.
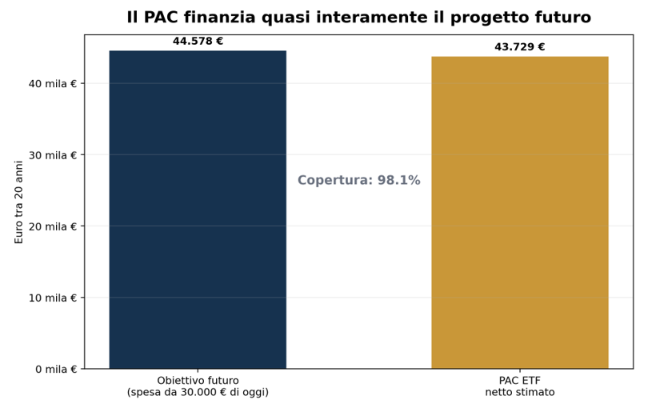
Grafico 4 — Il PAC è stato progettato per un obiettivo di spesa, non per massimizzare genericamente il capitale.
🔄 Quando arriva la pensione, l’immobile cambia funzione
Durante la vita lavorativa l’immobile finanzia il piano. Il canone alimenta il fondo pensione e, con la quota residua, il PAC ETF. Quando arriva la pensione, l’immobile smette di finanziare il piano e diventa esso stesso parte del reddito pensionistico.
È questo il passaggio che rende l’esempio interessante dal punto di vista patrimoniale. L’immobile non viene venduto e non viene consumato: continua a esistere nel patrimonio. Nel frattempo, il flusso che ha prodotto per vent’anni ha contribuito a costruire un montante previdenziale e un capitale finanziario separato.
| In una frase: un solo reddito immobiliare viene utilizzato prima per costruire due obiettivi e poi, al pensionamento, per contribuire direttamente al reddito della persona. |
🧩 Il punto non è scegliere “il prodotto migliore”
In una pianificazione patrimoniale ben costruita, la domanda non è se sia “meglio” un immobile, un fondo pensione o un ETF. La domanda è quale funzione debba svolgere ciascuna componente del patrimonio.
L’immobile genera il flusso. Il fondo pensione costruisce l’integrazione previdenziale. Il PAC ETF finanzia un progetto futuro. Al pensionamento, il canone torna a essere reddito disponibile.
Naturalmente il risultato reale potrà essere molto diverso: rendimenti e inflazione non sono lineari, il canone può non essere rivalutato ogni anno, l’immobile può richiedere manutenzione o restare sfitto, la normativa fiscale può cambiare e i coefficienti di rendita futuri non sono conoscibili oggi. Proprio per questo una simulazione non è una previsione: è uno strumento per capire se la struttura del piano è coerente con gli obiettivi.
Il patrimonio non è una collezione di prodotti: è un sistema. L’immobile genera il flusso, il fondo pensione risponde a un’esigenza previdenziale e il PAC finanzia un progetto futuro. Il valore della pianificazione sta nella capacità di assegnare a ciascuna risorsa un compito e verificare nel tempo che i diversi elementi rimangano coerenti con gli obiettivi della persona.
🧭 Da dove puoi iniziare?
Se il tuo patrimonio comprende immobili, strumenti finanziari e posizioni previdenziali, il punto non è necessariamente aggiungere un nuovo prodotto, ma capire se tutto lavora nella stessa direzione. Un’analisi indipendente può aiutarti a confrontare redditività netta, liquidità, fiscalità, obiettivi familiari e rischi di concentrazione.
Quando la situazione richiede competenze specifiche, collaboro inoltre con professionisti specializzati nei settori immobiliare, previdenziale e successorio, così da integrare nella pianificazione anche gli approfondimenti tecnici necessari, mantenendo una visione coordinata dell’intero patrimonio.
💼 Articolo a cura di Francesco Ceriani, Consulente Finanziario Indipendente con studio a Rovello Porro e Saronno, attivo tra Varese, Como, Milano e Monza Brianza– Aiuto le persone a far crescere i loro risparmi senza sprechi e senza conflitti di interesse.
📚 Note metodologiche e fonti
Regime forfettario: La Legge 190/2014 prevede un’imposta sostitutiva sul reddito forfettario; i contributi previdenziali obbligatori seguono una disciplina specifica. La previdenza complementare è invece deducibile dal reddito complessivo IRPEF, quindi non abbatte direttamente la base dell’imposta sostitutiva.
Previdenza complementare 2026: il limite ordinario annuo di deduzione assunto è 5.300 euro. Nel modello si applica il 20% ai rendimenti del fondo pensione (12,5% sulla quota riferibile a titoli di Stato ed equiparati). La parte imponibile della prestazione pensionistica ordinaria riconducibile ai contributi dedotti segue l’aliquota del 15%, che si riduce di 0,30 punti percentuali per anno di partecipazione oltre il quindicesimo, fino al 9%. Le nuove erogazioni frazionate, disciplinate separatamente, prevedono il 20%, riducibile di 0,25 punti all’anno oltre il quindicesimo fino al 15%. Per le regole vigenti e le eventuali modifiche future si vedano le fonti ufficiali sotto riportate.
Reddito da locazione: Nell’esempio si assume, per la tassazione ordinaria, il 95% del canone quale reddito rilevante e che esso sia superiore alla rendita catastale rivalutata.
Imposta di registro: Per le locazioni abitative senza cedolare secca l’imposta di registro ordinaria è pari al 2% del canone. Nella simulazione si considera a carico del locatore la metà, cioè l’1%.
Rendita del fondo pensione: COVIP chiarisce che il coefficiente di trasformazione dipende dall’età dell’aderente, dal tasso tecnico e, in alcuni casi, dal genere. Gli scenari 4%-5% sono quindi stress test illustrativi e non una previsione.
ETF: La simulazione applica il 26% alla plusvalenza realizzata e usa lo 0,20% annuo come approssimazione del bollo sugli strumenti finanziari. Non sono inclusi costi del prodotto o commissioni.
Ministero del Lavoro – Previdenza complementare, FAQ: https://www.lavoro.gov.it/previdenza-complementare/glossario-e-faq/faq
Ministero del Lavoro – Novità Legge di Bilancio 2026: https://www.lavoro.gov.it/notizie/pagine/previdenza-complementare-le-novita-della-legge-di-bilancio-2026-vigore-dal-primo-luglio-2026
Ministero del Lavoro – Diritti e fiscalità delle prestazioni: https://www.lavoro.gov.it/previdenza-complementare/cittadini/quali-diritti-ho
COVIP – Coefficiente di trasformazione in rendita: https://www.covip.it/per-il-cittadino/educazione-previdenziale/glossario/coefficiente-trasformazione-rendita
COVIP – Trattamento fiscale della previdenza complementare: https://www.covip.it/per-il-cittadino/educazione-previdenziale/faq/trattamento-fiscale
Agenzia delle Entrate – Redditi dei fabbricati / dichiarazione precompilata: https://infoprecompilata.agenziaentrate.gov.it/portale/quadro-rb
Agenzia delle Entrate – Plusvalenze finanziarie al 26%: https://infoprecompilata.agenziaentrate.gov.it/portale/quadro-t
Normattiva – Legge 190/2014, regime forfettario: https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:legge:2014;190